Bungalow-Grundriss 120 m²: Clevere Aufteilung für Familien

Wertentwicklung & Vermietung
Der Grundriss passt, die Terrasse liegt ruhig, und der Garten ist groß genug für einen schönen Nachmittag im Freien. Bei der Besichtigung lässt sich leicht vorstellen, wer hier wohnen könnte. Als Kapitalanleger brauchst du jedoch eine zweite Perspektive: Welche Miete ist tatsächlich erreichbar, und reicht sie für den gesamten Kapitaleinsatz?
Ein Bungalow als Kapitalanlage kann sich lohnen, wenn eine belegbare lokale Mietnachfrage auf einen angemessenen Kaufpreis und beherrschbare Folgekosten trifft. Seine Wertentwicklung hängt vor allem von Lage, Grundstück, Gebäudezustand und Nutzbarkeit ab. Wohnen auf einer Ebene allein garantiert weder steigende Preise noch eine gute Rendite. Entscheidend ist, ob die Rechnung auch mit Leerstand, Reparaturen und Finanzierung tragfähig bleibt.
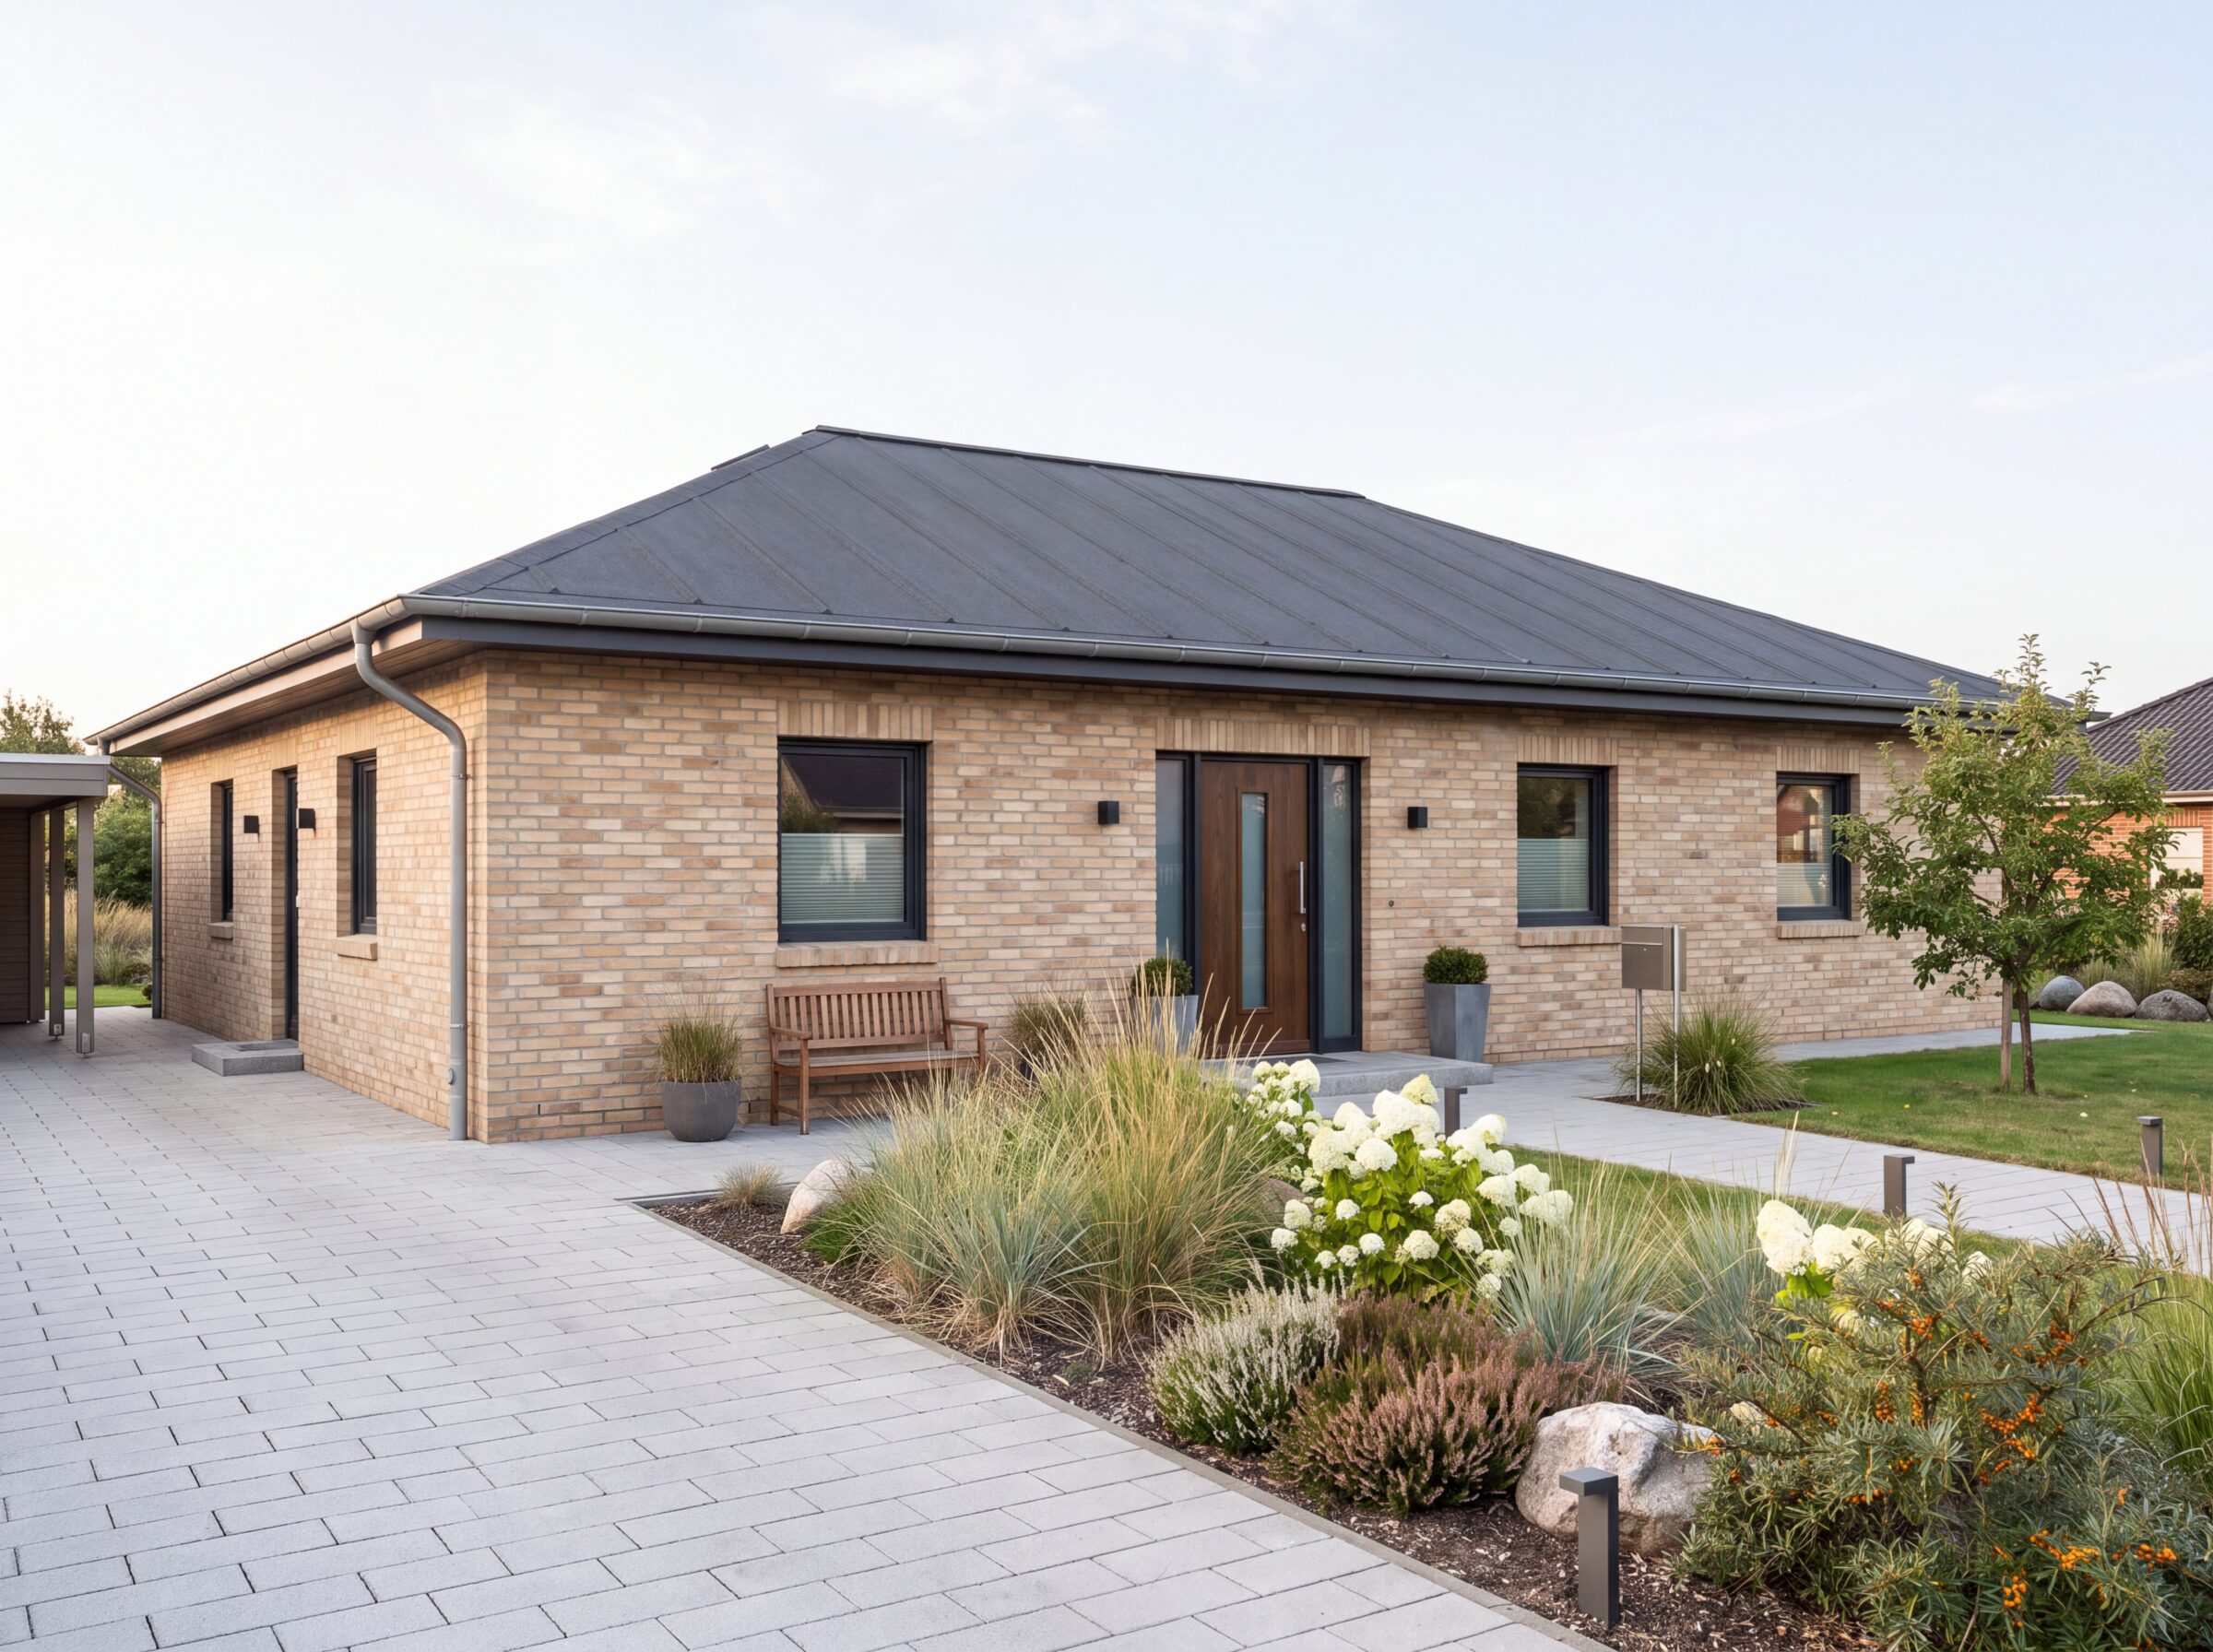
Die Makrolage beschreibt die Region mit ihrem Arbeitsmarkt und ihrer wirtschaftlichen Entwicklung. Die Mikrolage betrifft das direkte Umfeld: Verkehrslärm, Einkaufsmöglichkeiten, Nachbarschaft oder den Weg zur Bushaltestelle. Ein ruhig gelegenes Haus kann für ältere Mieter unpraktisch sein, wenn sämtliche Besorgungen ein Auto erfordern.
Für die spätere Veräußerung zählt außerdem, wie viele Käufer sich das Objekt leisten können. Hohe Modernisierungskosten oder ein sehr spezieller Grundriss können diesen Kreis verkleinern. Ein gut erhaltenes Haus in einem nachgefragten Umfeld bietet andere Voraussetzungen als ein günstiges Objekt an einem Standort mit dauerhaft geringer Nachfrage.
Eine belastbare bundesweite Zeitreihe speziell für Bungalows liegt dieser Einordnung nicht zugrunde. Destatis veröffentlicht unter anderem Preisindizes für Ein- und Zweifamilienhäuser. Diese breitere Gruppe erlaubt keine gesonderte Aussage darüber, ob Bungalows überdurchschnittlich im Wert steigen. Für die Kaufentscheidung sind geeignete lokale Vergleichsverkäufe aussagekräftiger als ein allgemeiner Bundestrend.
Ein Grundstück nutzt sich anders als ein Gebäude nicht durch den Wohngebrauch ab. Sein Marktwert kann trotzdem sinken. Beim Haus kommen technische Alterung und veränderte Anforderungen hinzu. Eine neue Heizung oder ein saniertes Dach erhält die Nutzbarkeit; die dafür ausgegebenen Beträge erhöhen den Verkaufspreis nicht zwingend in gleicher Höhe.
Bodenrichtwerte bieten eine Orientierung für den Bodenwert einer Zone, ersetzen jedoch keine Bewertung des konkreten Grundstücks. Größe, Zuschnitt, Erschließung, Rechte und Baurecht können Abweichungen begründen. Amtliche Informationen stellen die regionalen Gutachterausschüsse bereit, beispielsweise über BORIS-NRW.
Ein sehr großer Garten kann beim Verkauf reizvoll sein, während Mieter dafür nur einen begrenzten Aufpreis akzeptieren. Eine spätere Teilung oder zusätzliche Bebauung solltest du erst einrechnen, wenn Baurecht, Erschließung und tatsächliche Umsetzbarkeit geprüft sind. Die bloße Fläche beweist kein Entwicklungspotenzial.
Gut möblierbare Räume, kurze Wege und ein anpassbares Bad erleichtern unterschiedliche Nutzungen. Lange Flure und schwer nutzbare Nebenflächen kosten dagegen Geld, ohne denselben Wohnwert zu schaffen. Bei der energetischen Prüfung gehören Gebäudehülle, Heiztechnik und vorhandene Verbrauchsdaten zusammen. Lass objektbezogen klären, welche Maßnahmen technisch sinnvoll und welche nach dem bei Umsetzung geltenden Recht erforderlich sind. Pauschale Sanierungsbudgets ersetzen diese Prüfung nicht.
Sammle vergleichbare Angebote im direkten Einzugsgebiet und verfolge sie über mehrere Wochen. Vergleiche Wohnfläche, Zustand, Garten, Ausstattung und Gesamtmiete. Ein frisch sanierter Bungalow ist kein geeigneter Mietvergleich für ein unsaniertes Haus, nur weil beide ähnlich groß sind.
Angebotsmieten zeigen zunächst die Erwartungen der Vermieter. Sie belegen weder einen abgeschlossenen Vertrag noch die endgültige Miethöhe. Wiederholt veröffentlichte Inserate und lange Angebotszeiten sind Hinweise, die du hinterfragen solltest. Auch ein verschwundenes Inserat beweist für sich allein keine erfolgreiche Vermietung.
Prüfe den örtlichen Mietspiegel auf seinen Geltungsbereich: Manche erfassen Einfamilienhäuser nicht. Ergänze die Recherche durch lokale Vermietungserfahrungen und die Konkurrenzangebote von Wohnungen, Reihenhäusern und Doppelhaushälften. Kalkuliere ausschließlich mit einer rechtlich zulässigen Miete; bestehende Mietverträge und örtliche Regelungen können den Spielraum begrenzen.
Dieser Ratgeber betrachtet die dauerhafte Wohnraumvermietung. Ferienvermietung ist ein eigenes Geschäftsmodell mit wechselnder Auslastung, Möblierung, Reinigung und gegebenenfalls Genehmigungsanforderungen. Übernachtungspreise lassen sich nicht sinnvoll mit einer langfristigen Monatsmiete gleichsetzen.
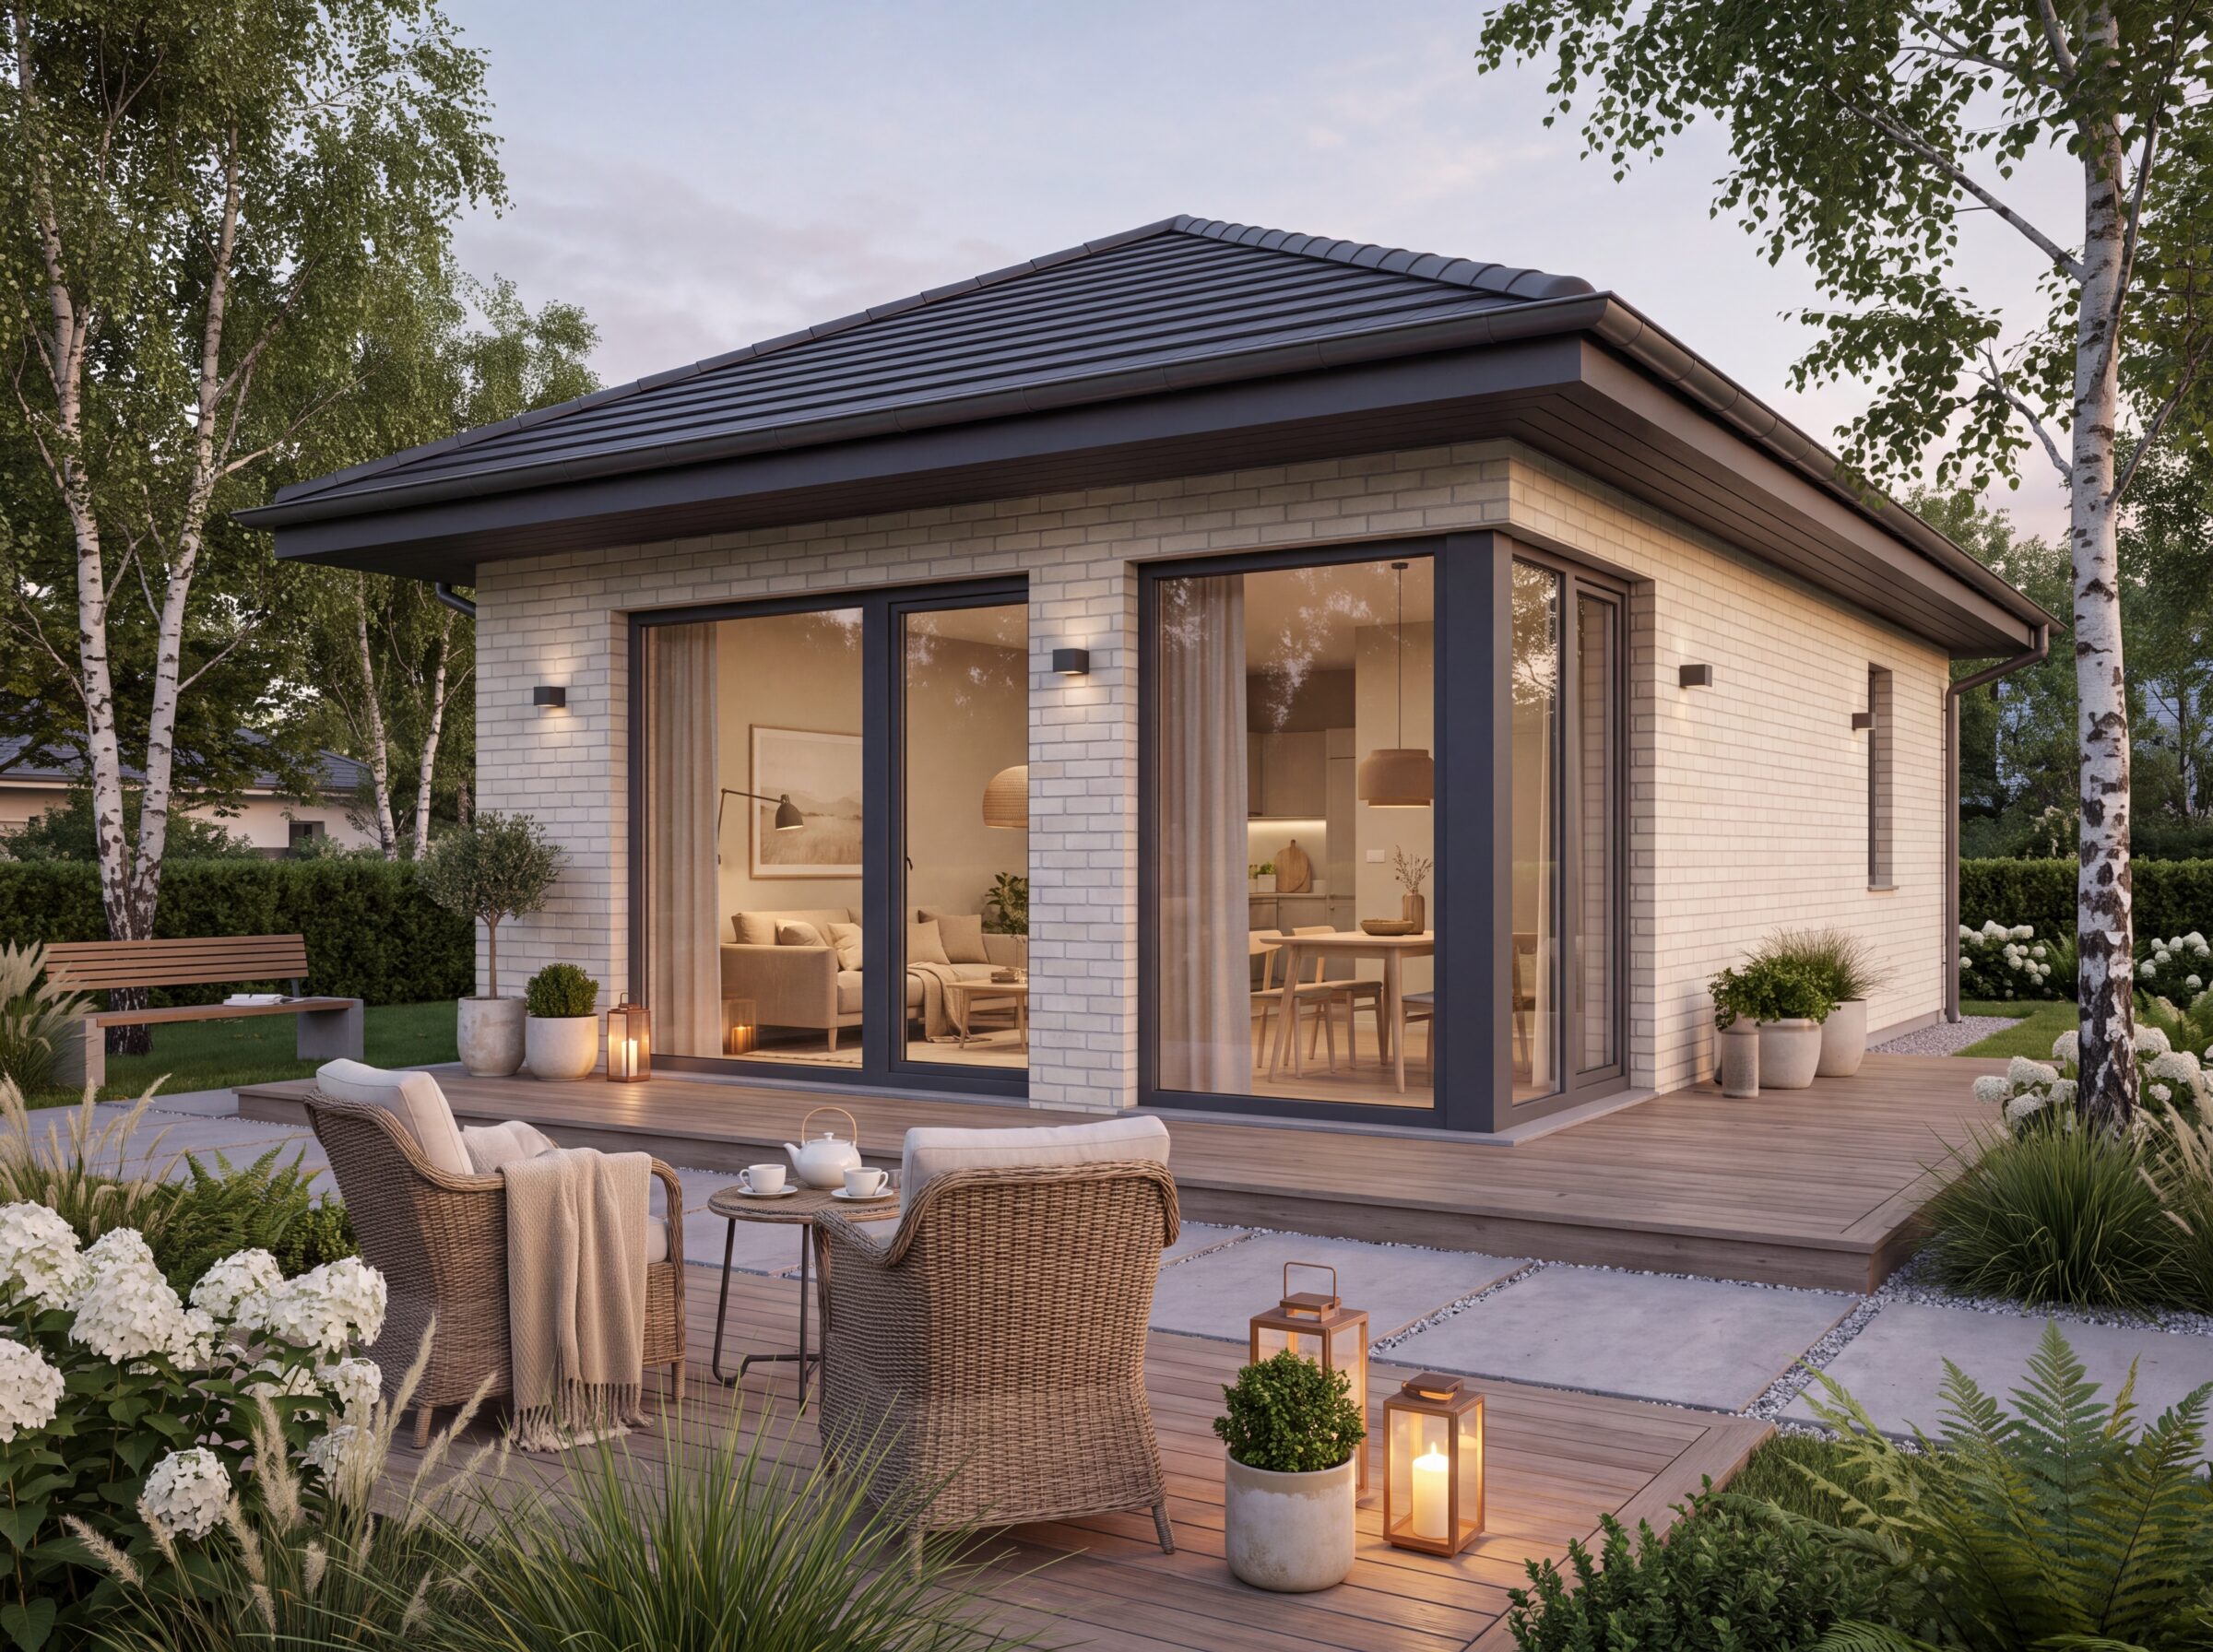
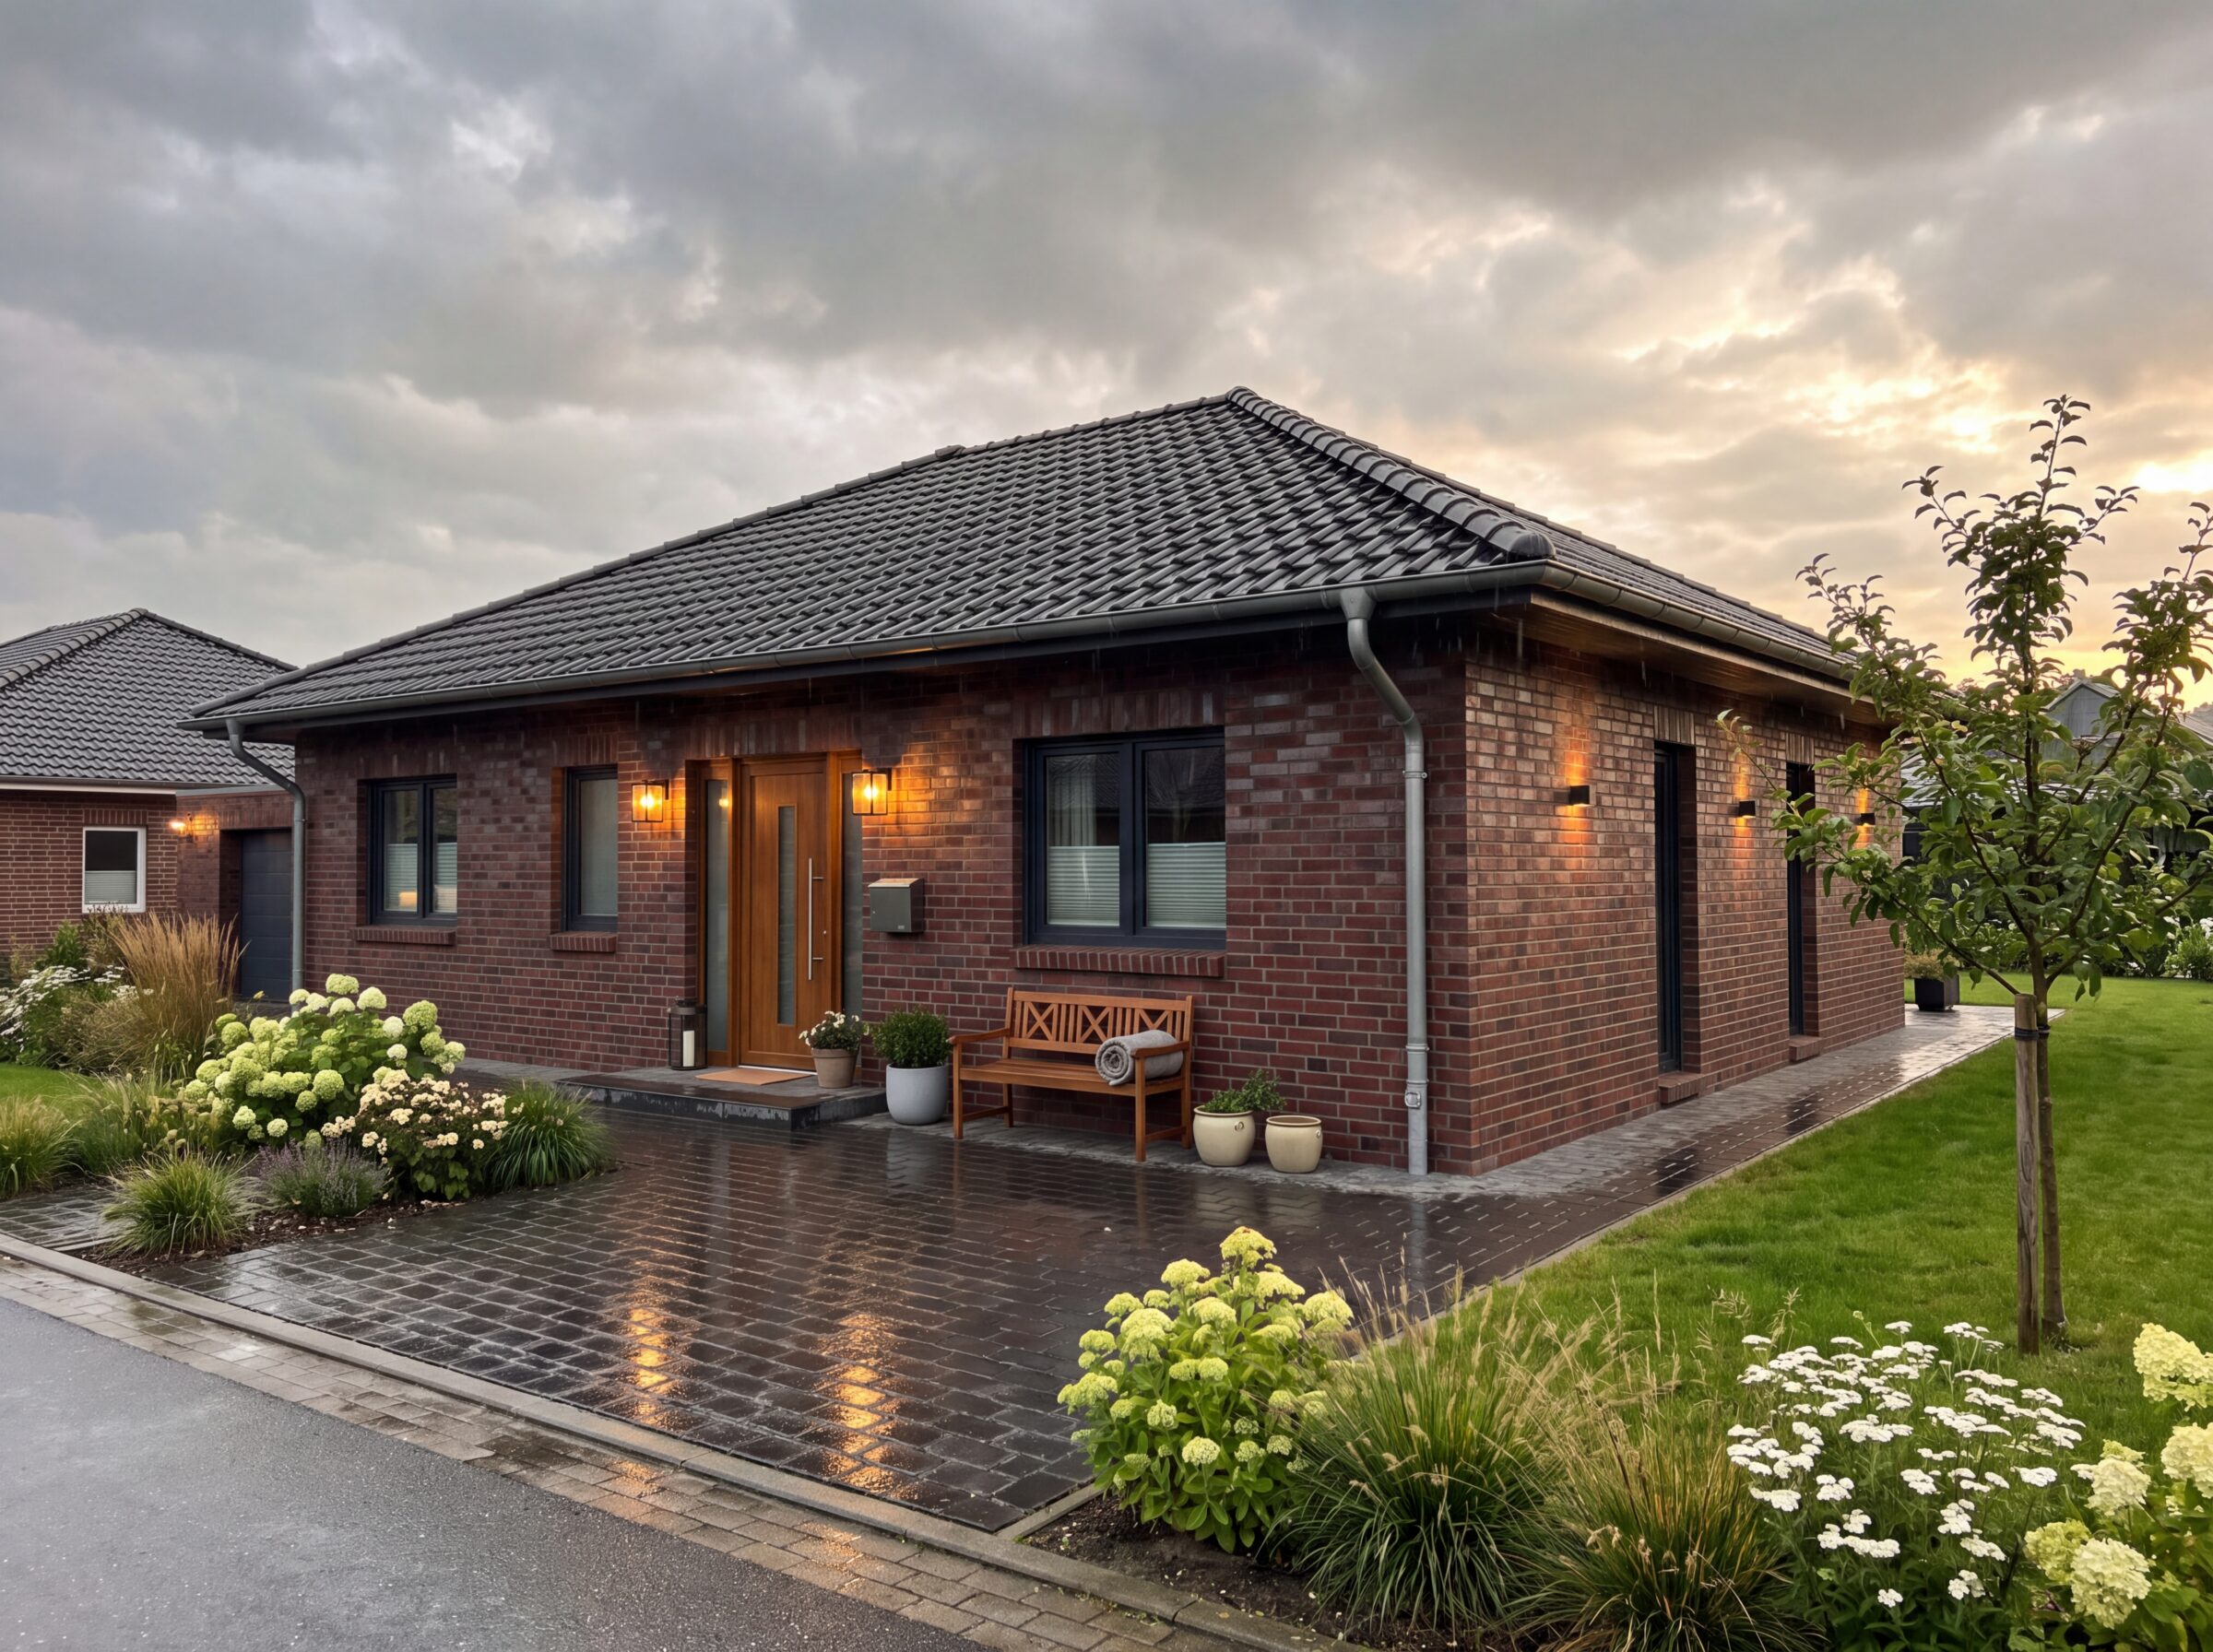
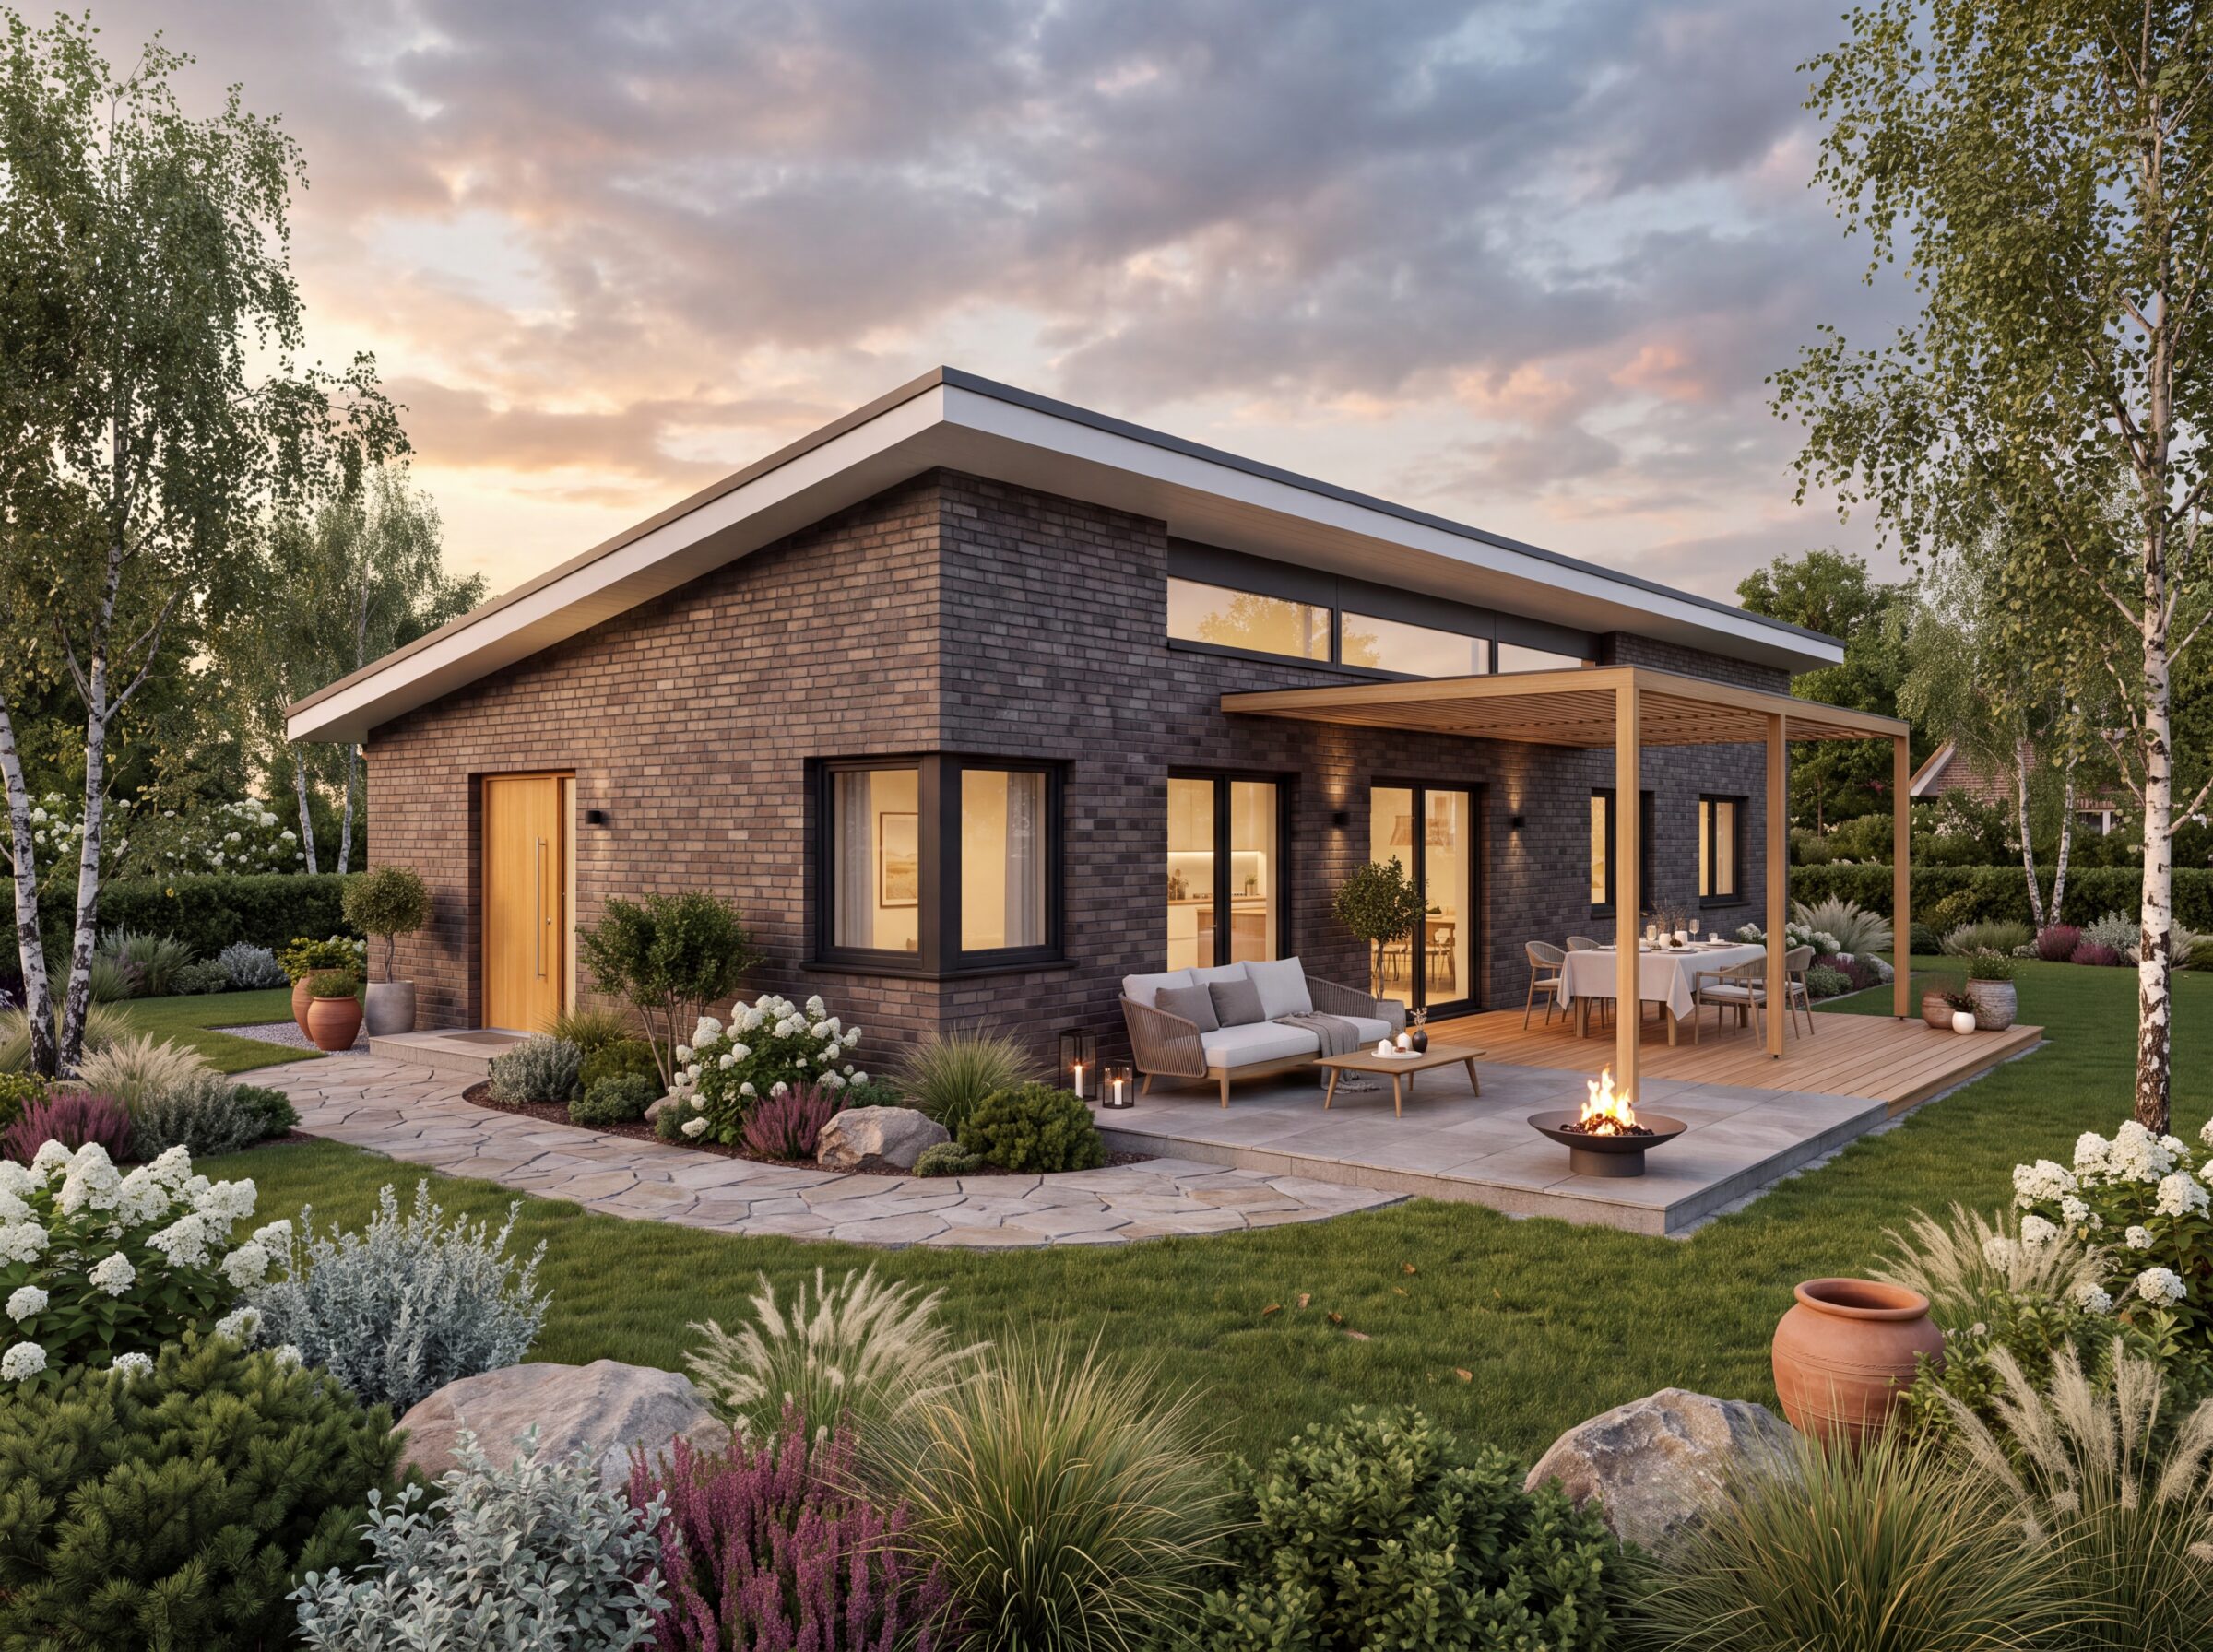

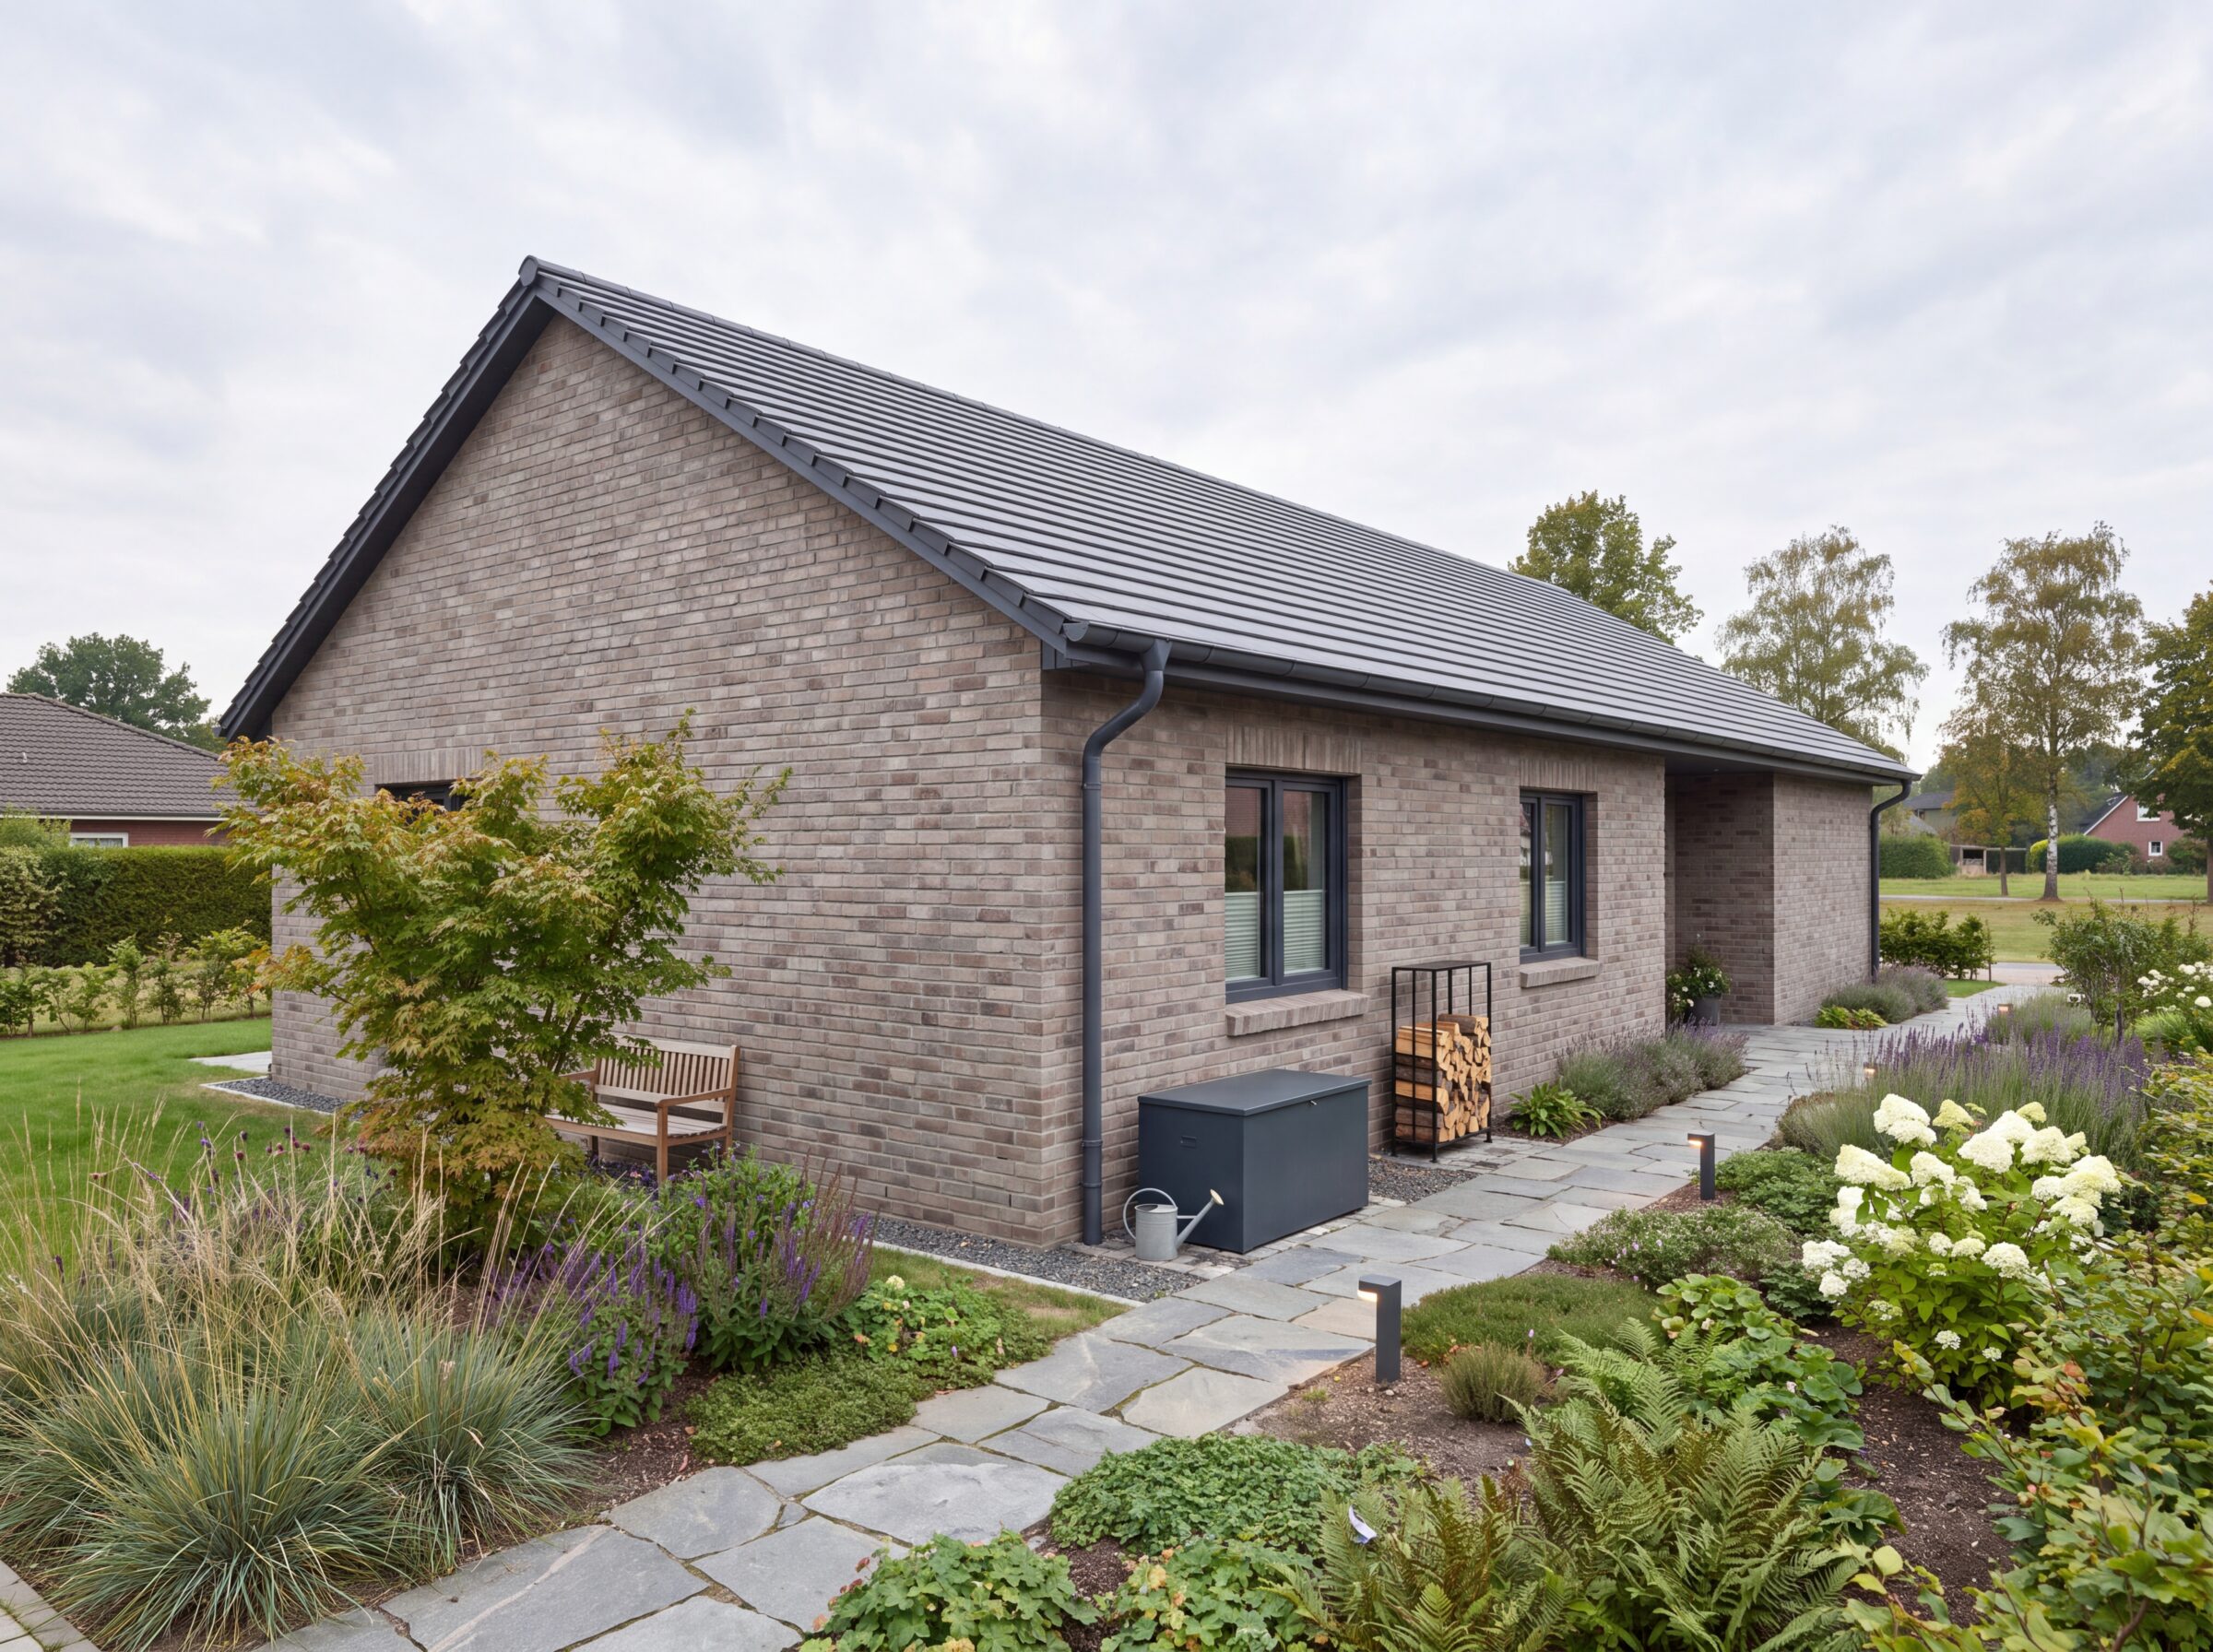
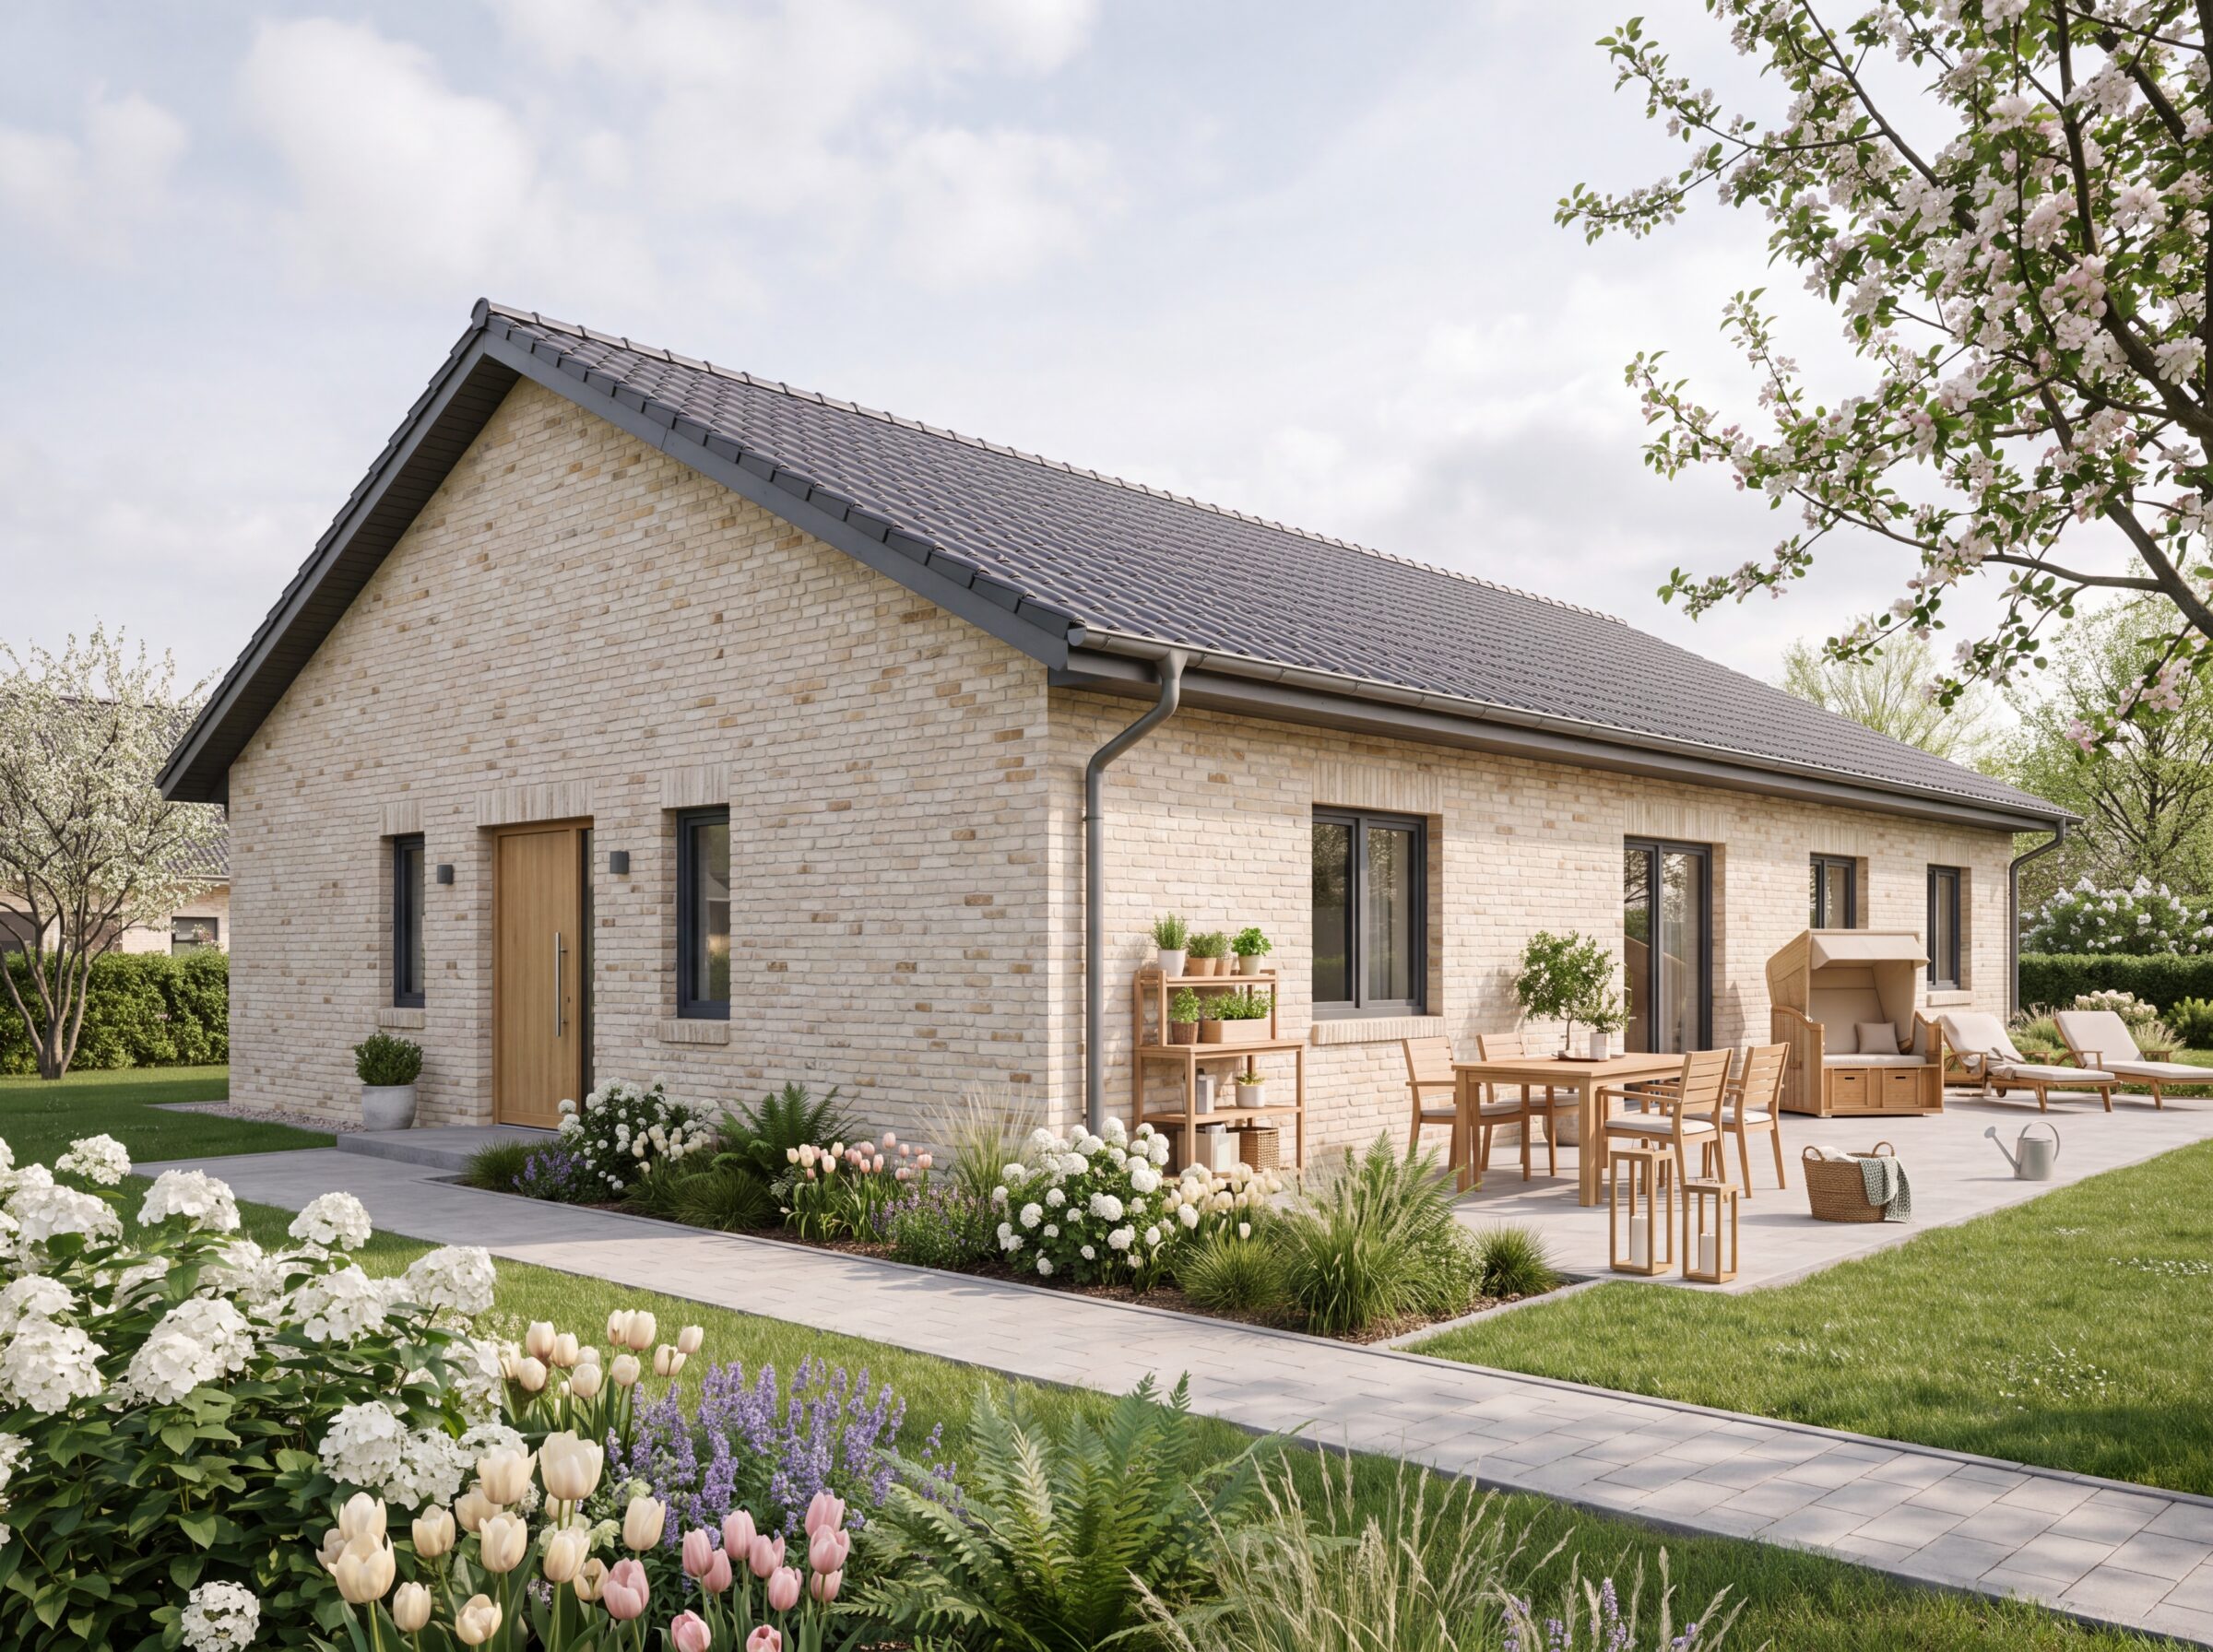
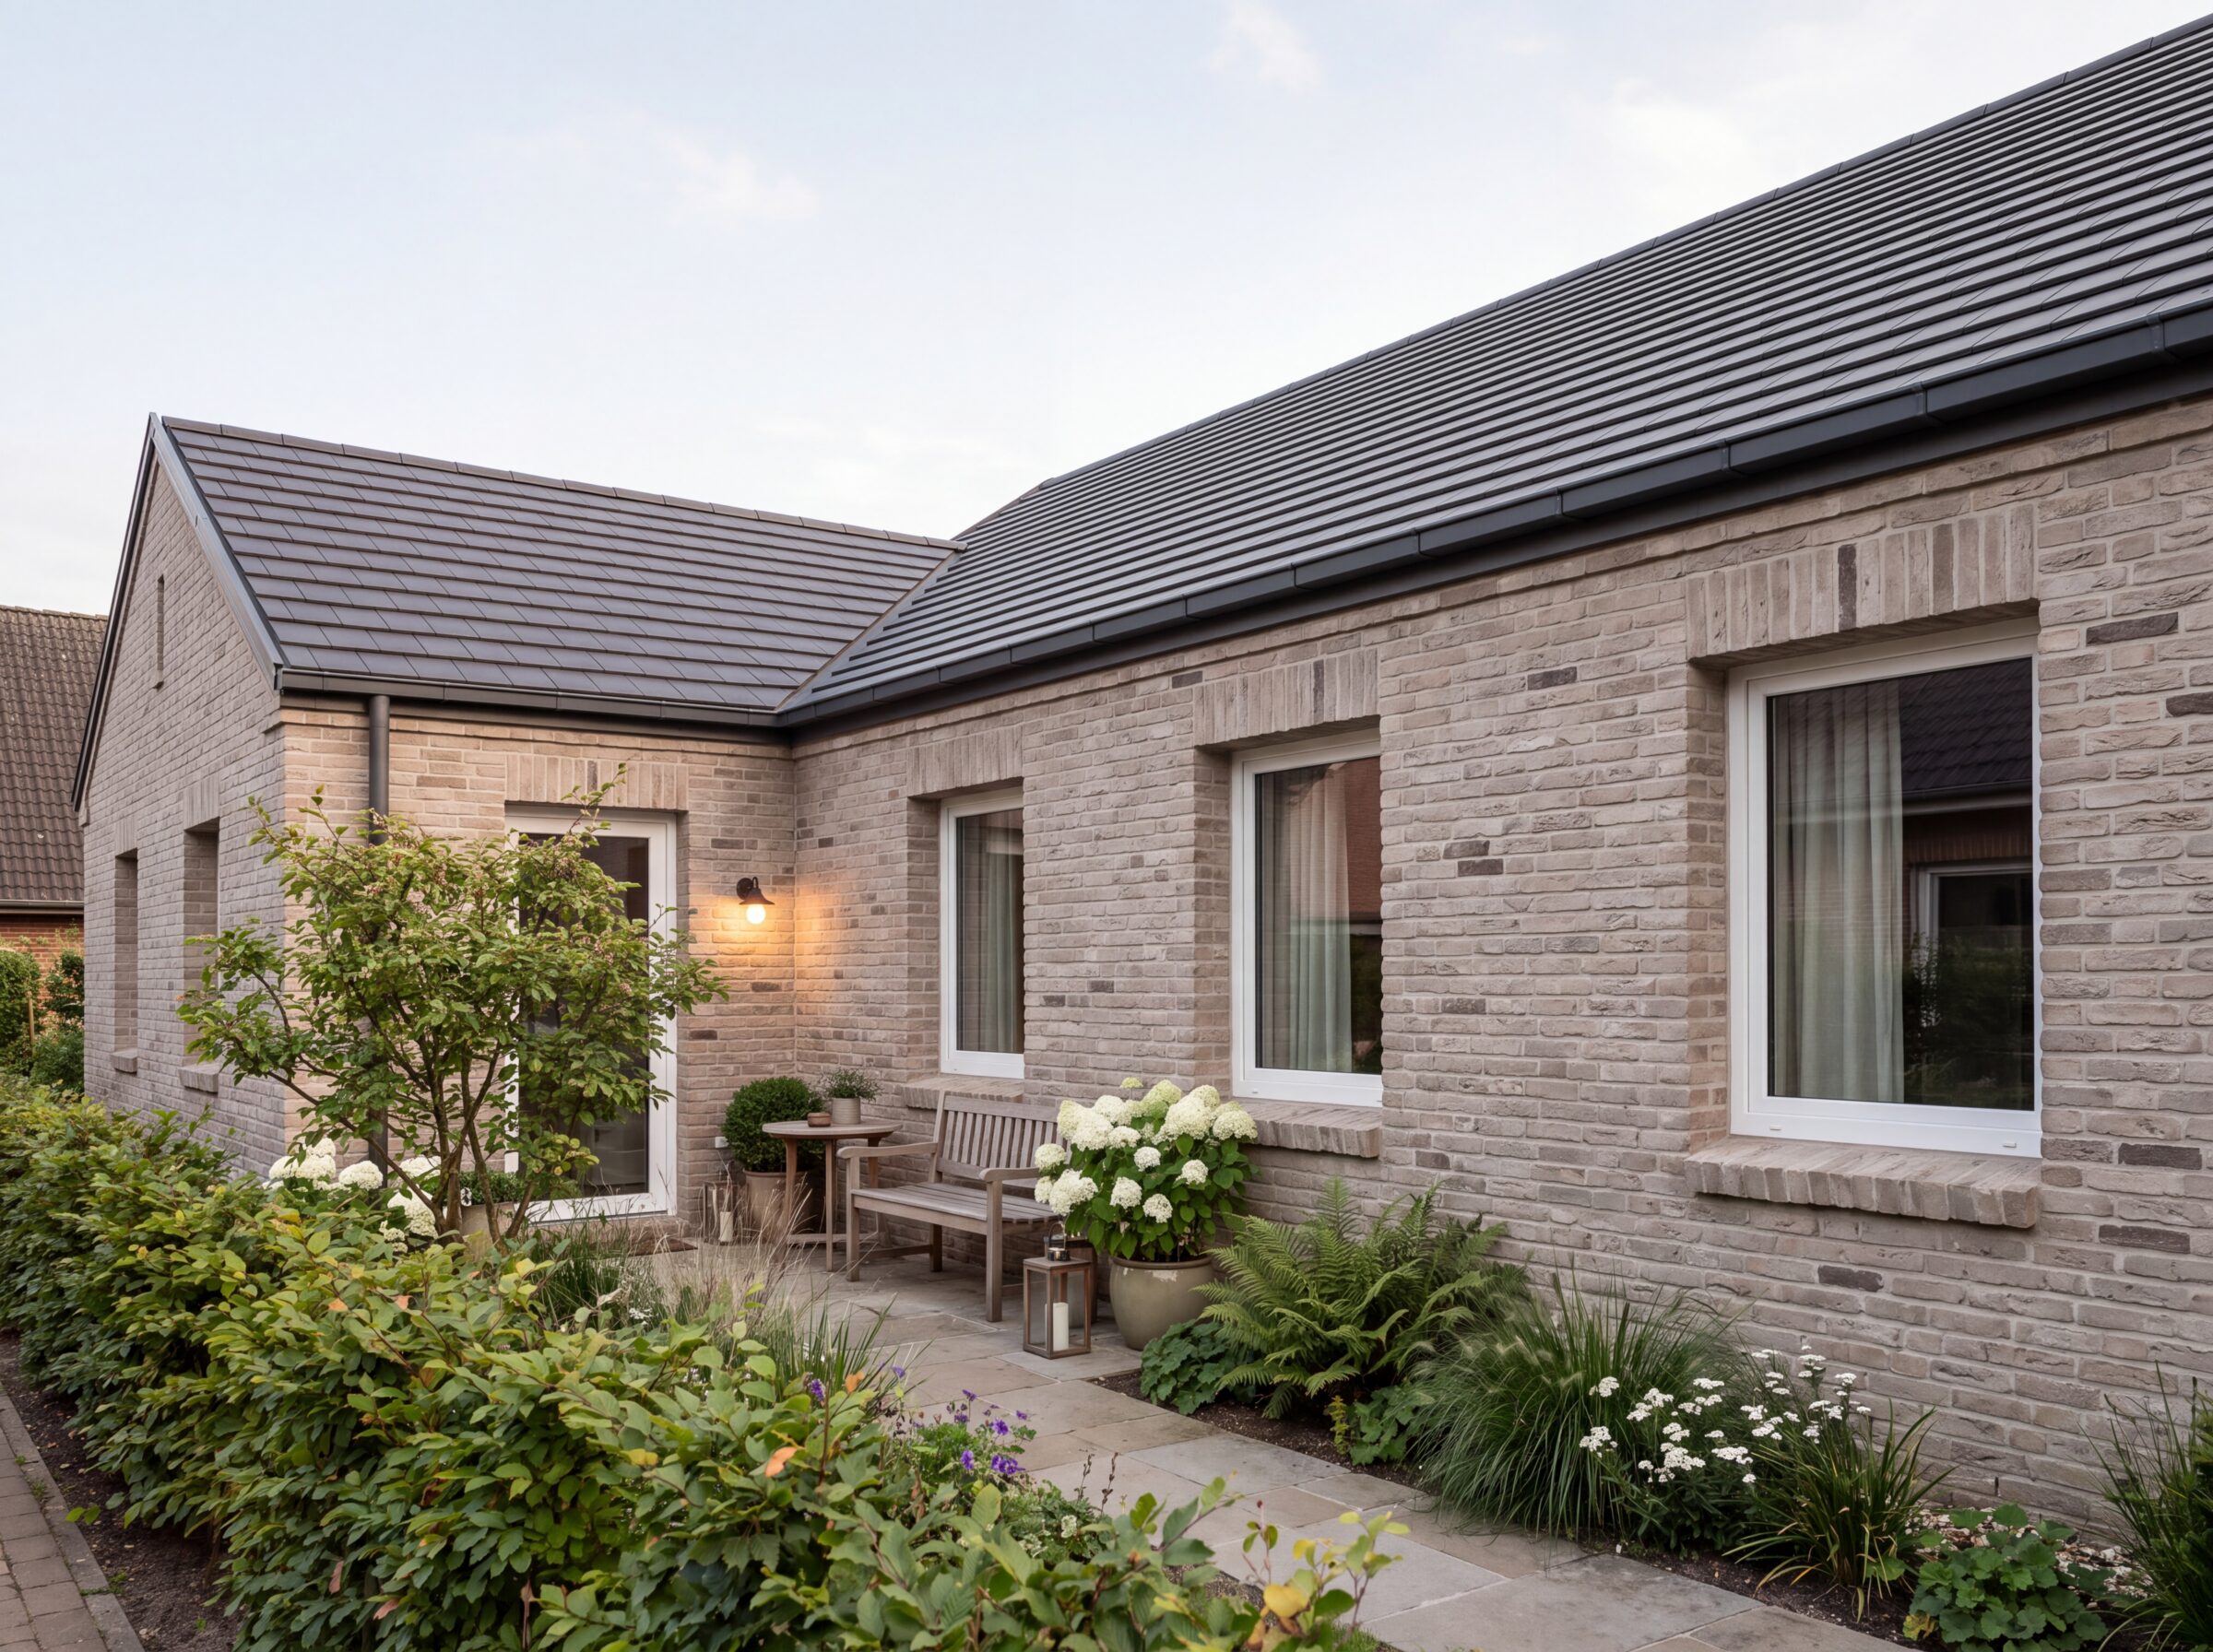

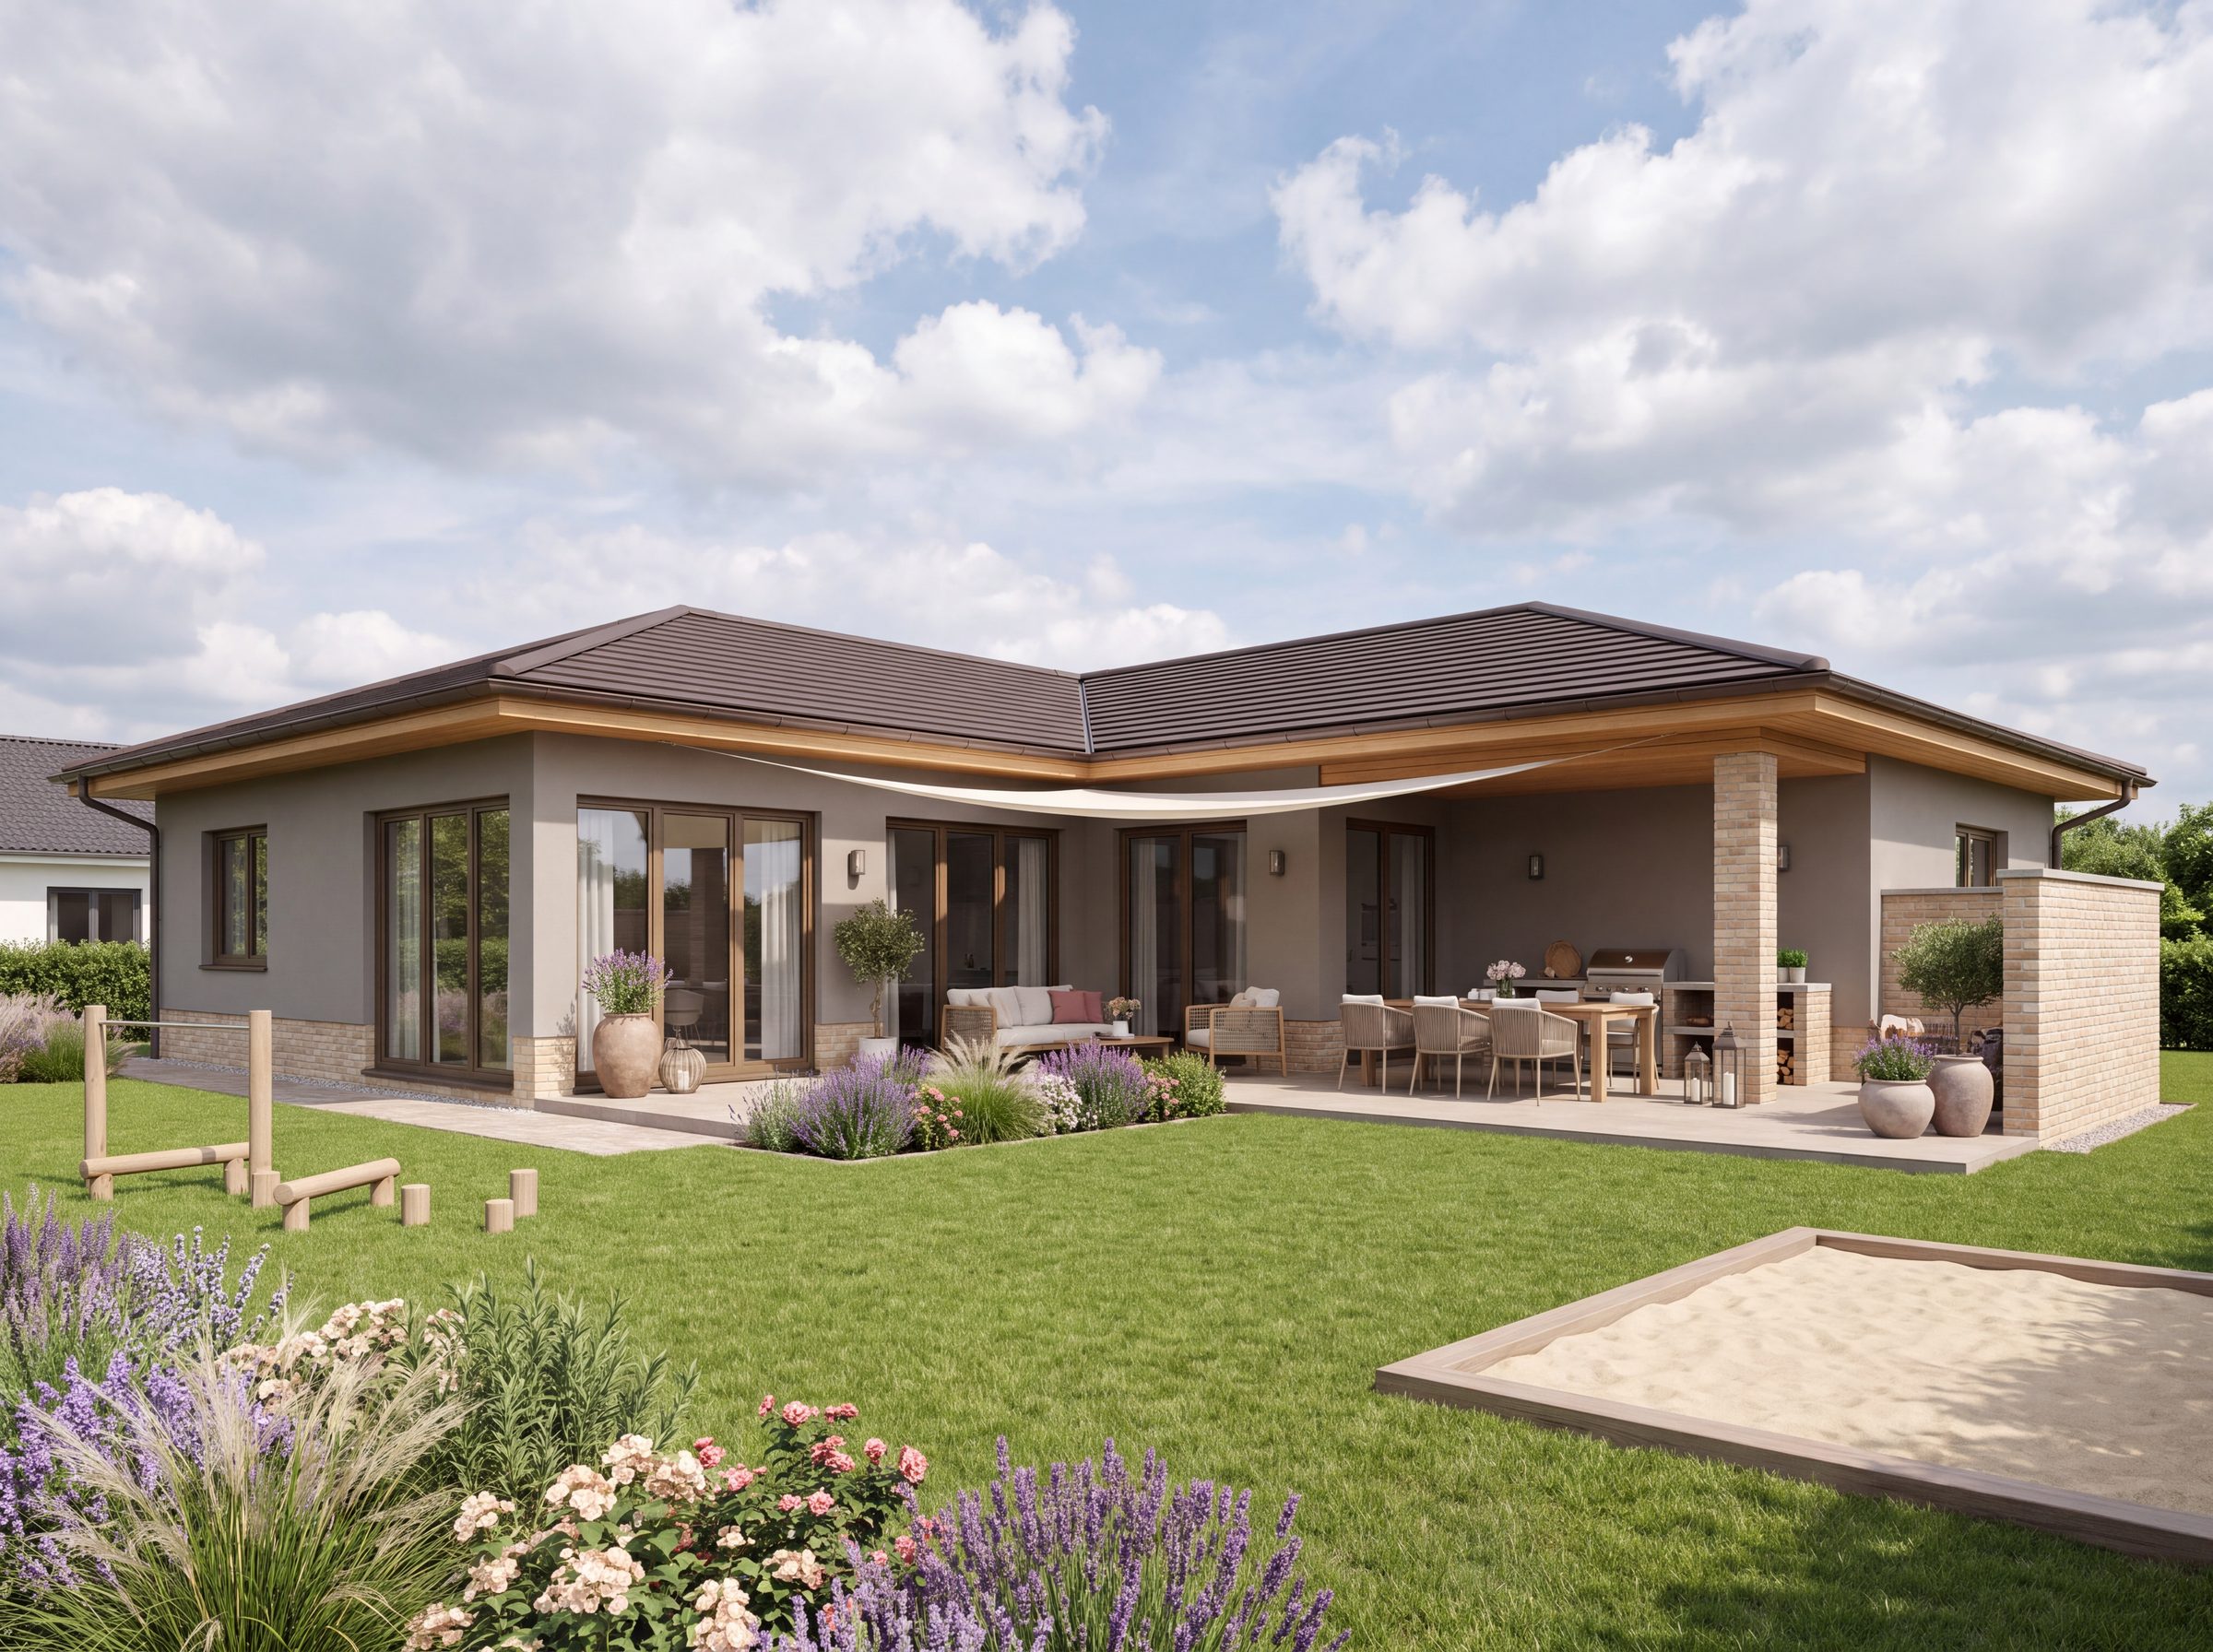
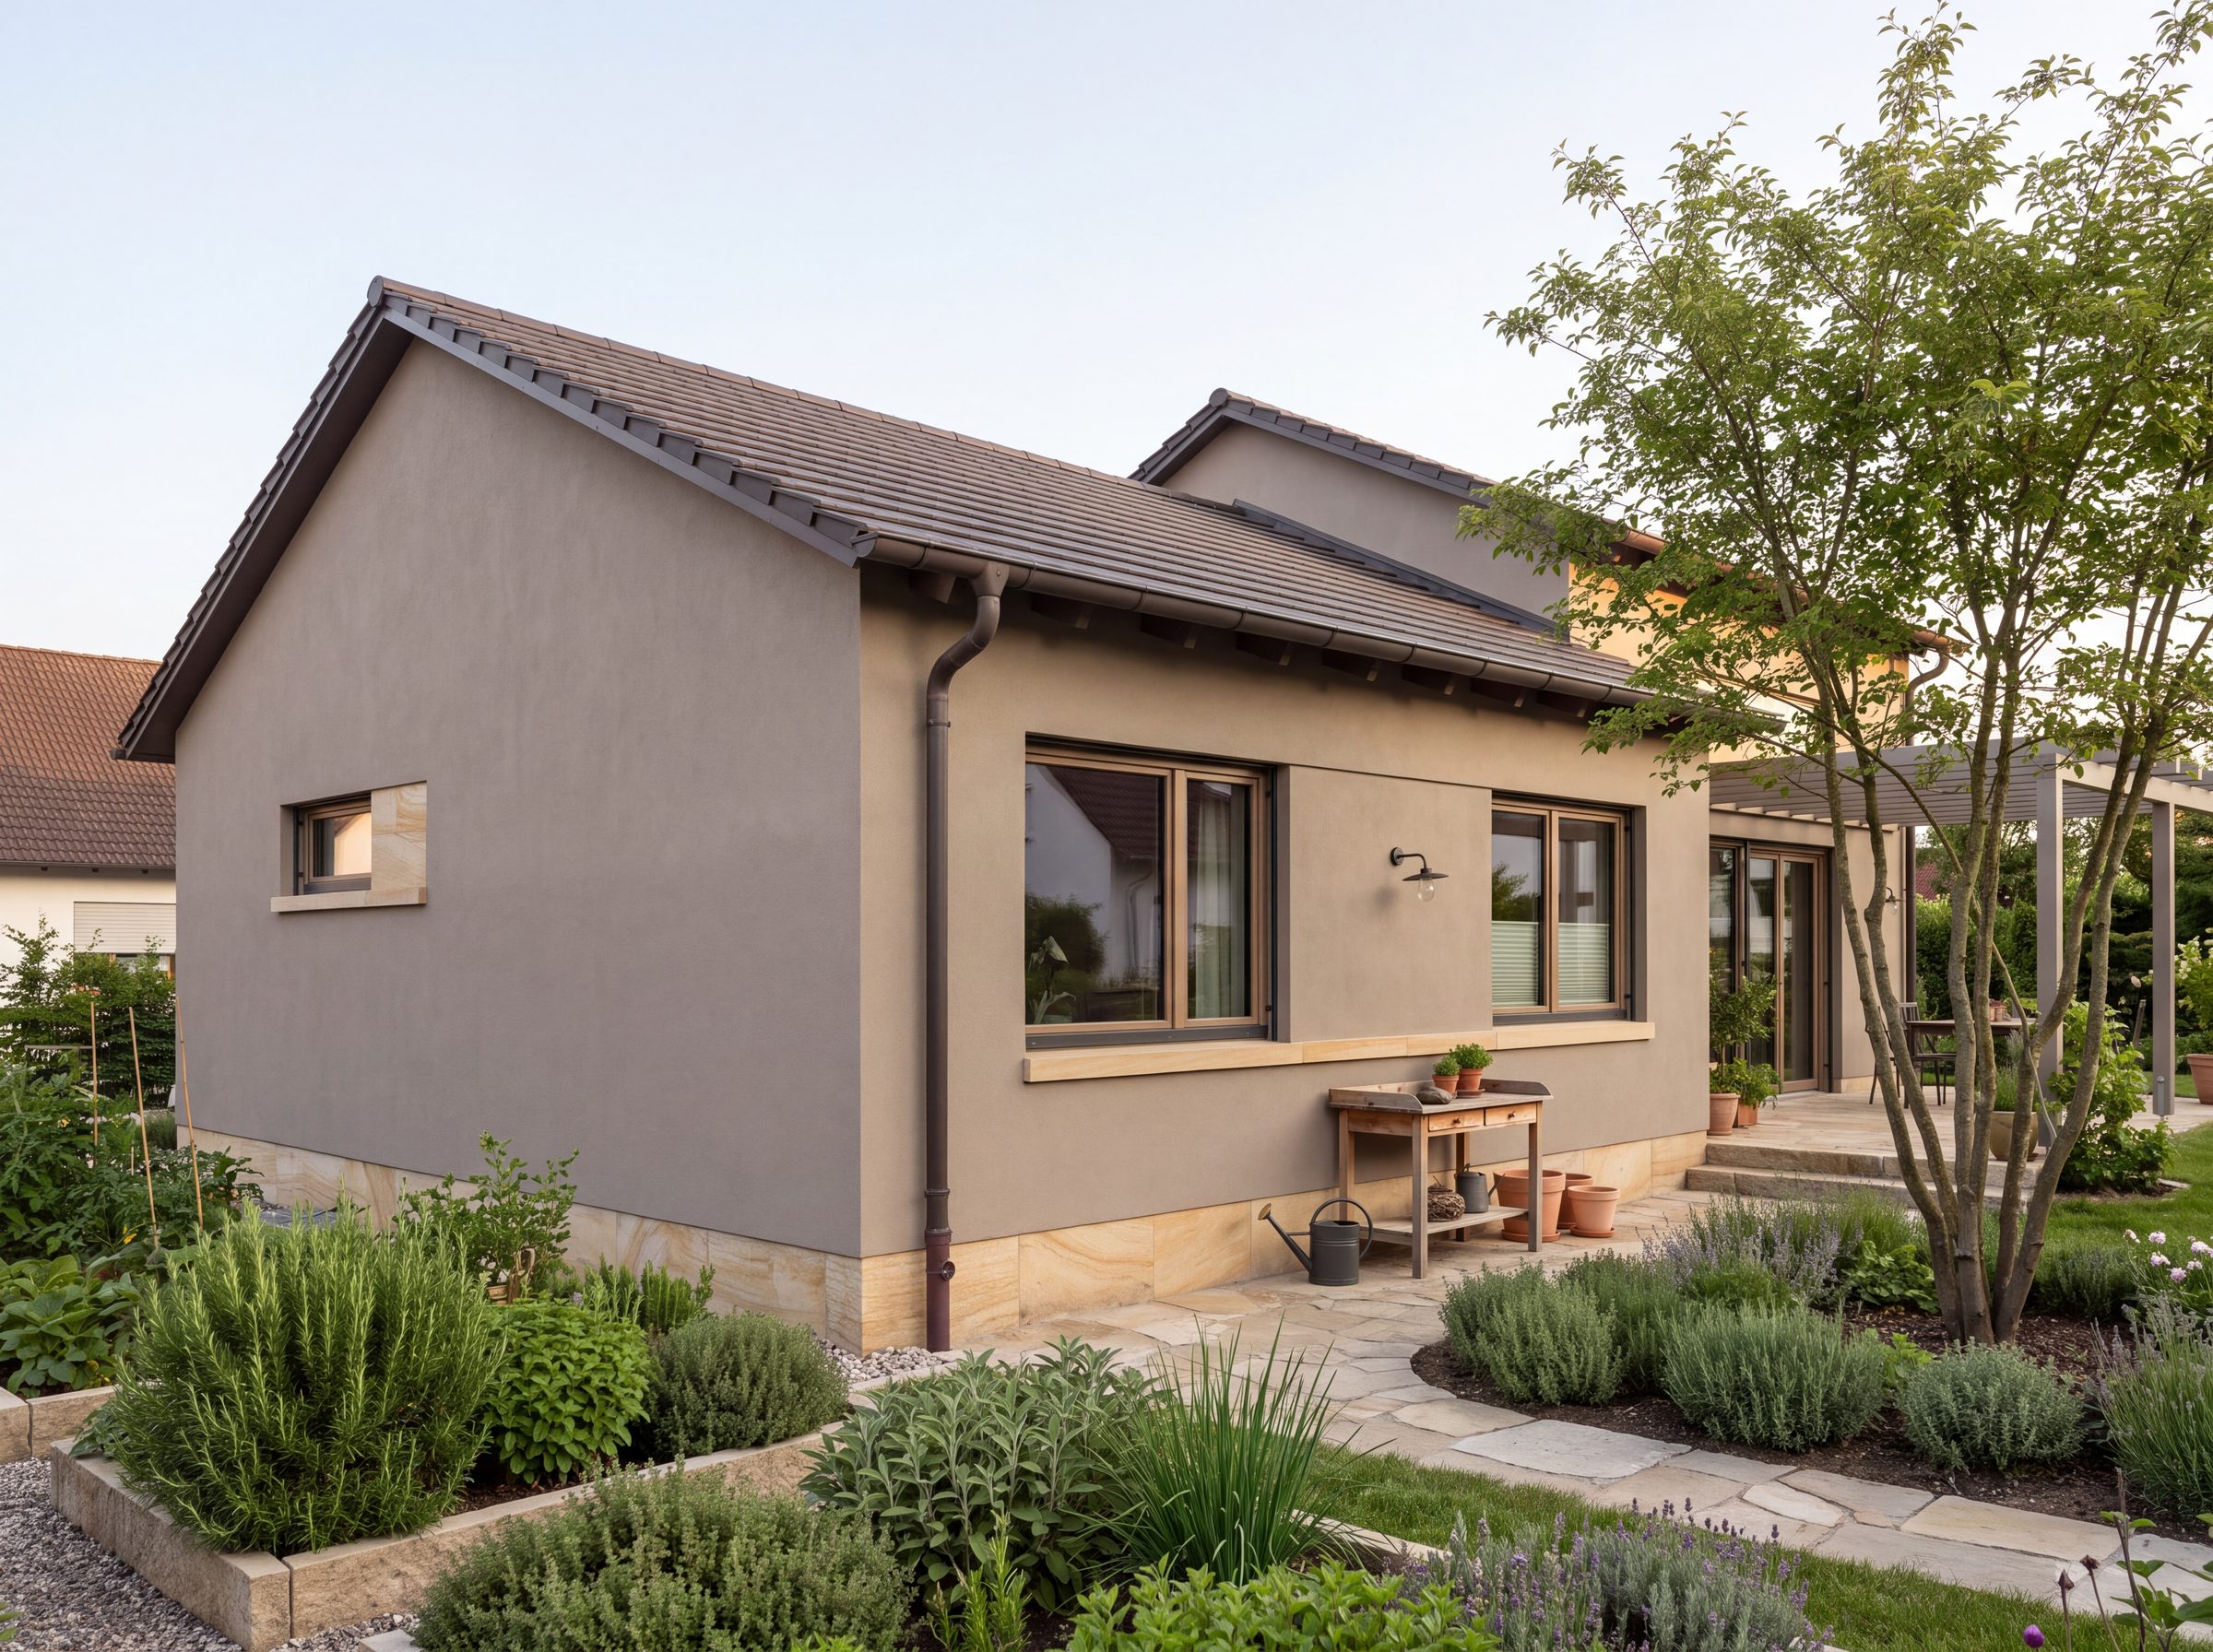
Ein Neubau lässt sich gezielt für eine Mietzielgruppe planen. Beim Bestand kannst du Haus und Nachbarschaft unmittelbar beurteilen. Welche Variante wirtschaftlicher ist, ergibt sich erst aus den vollständigen Kosten.
Kriterium | Neubau | Bestand |
Gesamtinvestition | Grundstück, Bau, Nebenkosten und Außenanlagen | Kauf, Nebenkosten und notwendige Modernisierung |
Planbarkeit | Klare Leistungsbeschreibung wichtig; Baukostenrisiken | Zustand und Unterlagen bestimmen Kostensicherheit |
Energiezustand | Geplantes Gesamtkonzept prüfbar | Stark von Baualter und Sanierungen abhängig |
Instandhaltung | Anfangs oft weniger altersbedingter Bedarf | Größere Maßnahmen können früh anstehen |
Mietbeginn | Erst nach Fertigstellung und Nutzbarkeit | Bei freiem, geeignetem Zustand früher möglich |
Grundriss | Vor Baubeginn anpassbar | Änderungen durch Tragwerk und Leitungen begrenzt |
Prüfaufwand | Grundstück, Vertrag, Planung und Bauausführung | Bausubstanz, Genehmigungen und Modernisierung |
Beim Neubau gehören Verzögerungen, Bereitstellungszinsen und Finanzierungskosten ohne Mieteinnahmen ins Budget. Beim Bestand verdienen Dach, Feuchtigkeit, Leitungen und Heizung eine fachkundige Untersuchung. Schadstoffprüfungen können je nach Baualter und Material sinnvoll sein; nicht jedes ältere Haus ist belastet. Bei einem bereits vermieteten Objekt ist zusätzlich der bestehende Mietvertrag Teil der wirtschaftlichen Prüfung.
Das folgende Beispiel verwendet ausschließlich frei gewählte Annahmen. Die Beträge sind keine Marktpreise, Finanzierungskonditionen oder Renditeprognosen. Betrachtet wird ein bereits vermietungsfähiger Bungalow nach anfänglicher Modernisierung, mit einem vollen anschließenden Vermietungsjahr.
Position | Modellannahme |
Kaufpreis einschließlich Grundstück | 300.000 € |
Erwerbsnebenkosten pauschal im Beispiel | 30.000 € |
Anfängliche Modernisierung | 20.000 € |
Gesamtinvestition | 350.000 € |
Monatliche Nettokaltmiete | 1.250 € |
Jährliche Soll-Nettokaltmiete | 15.000 € |
Kalkulatorischer Mietausfall von 3 Prozent | −450 € |
Nicht umlagefähige laufende Kosten | −900 € |
Jährliches Instandhaltungsbudget | −2.000 € |
Überschuss vor Finanzierung und Steuern | 11.650 € |
Die Erwerbsnebenkosten sind hier pauschal angenommen. In der echten Rechnung musst du insbesondere Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Maklerkosten konkret ermitteln. Eine zusätzliche freie Liquiditätsreserve kommt zum dargestellten Investitionsbudget hinzu.
Bruttomietrendite auf den Kaufpreis = jährliche Soll-Nettokaltmiete ÷ Kaufpreis × 100. Im Beispiel: 15.000 € ÷ 300.000 € × 100 = 5,00 Prozent.
Nettoanfangsrendite im Modell = jährlicher Überschuss vor Finanzierung und Steuern ÷ Gesamtinvestition × 100. Hier: 11.650 € ÷ 350.000 € × 100 = 3,33 Prozent.
Die beiden Kennzahlen haben unterschiedliche Bezugsgrößen. Die Bruttorendite blendet Nebenkosten und laufende Belastungen aus. Die hier definierte Nettorendite berücksichtigt diese sowie eine wirtschaftliche Instandhaltungsvorsorge. Sie ist keine Eigenkapitalrendite und kein steuerliches Ergebnis.
Verwaltung sowie Instandhaltung und Instandsetzung gehören nach § 1 Betriebskostenverordnung nicht zu den Betriebskosten. Für die Übertragung umlagefähiger Betriebskosten auf Mieter ist eine entsprechende Vereinbarung maßgeblich; siehe § 556 BGB. Betriebskostenvorauszahlungen sind deshalb nicht einfach zusätzliche Rendite.
Angenommen, du setzt 140.000 Euro Eigenkapital ein und finanzierst 210.000 Euro. Der angenommene Sollzins beträgt 4 Prozent, die anfängliche Tilgung 2 Prozent. Beides sind Rechenannahmen, kein aktuelles Kreditangebot.
Daraus ergibt sich eine anfängliche jährliche Annuität, also die Zahlung aus Zins und Tilgung, von 12.600 Euro beziehungsweise 1.050 Euro monatlich. In der vereinfachten Jahresbetrachtung entfallen anfangs 8.400 Euro auf Zins und 4.200 Euro auf Tilgung. Bei monatlicher Tilgung verschieben sich diese Anteile bereits im ersten Jahr etwas; die vereinbarte Rate bleibt hier gleich.
Budgetierter Cashflow vor Steuern = 11.650 € − 12.600 € = −950 € jährlich beziehungsweise rund −79 € monatlich. Die Instandhaltungsvorsorge ist dabei bereits zurückgelegt. Tatsächliche Zahlungen schwanken je nach Reparaturen und Mietausfällen.
Du musst im Modell also Geld zuschießen. Gleichzeitig sinken die Schulden durch Tilgung. Diese baut Vermögen auf, steht aber nicht für Rechnungen zur Verfügung. Zins ist eine Finanzierungsausgabe; Tilgung ist Schuldenrückzahlung. Eine mögliche Wertsteigerung wurde bewusst nicht als laufende Einnahme angesetzt.
Die Szenarien ändern jeweils nur eine Annahme. Finanzierung und übrige Positionen bleiben gleich.
Szenario | Überschuss vor Finanzierung und Steuern | Cashflow nach Annuität vor Steuern |
Ausgangsrechnung | 11.650 € | −950 € pro Jahr |
Miete 10 Prozent niedriger; Mietausfall weiter 3 Prozent | 10.195 € | −2.405 € pro Jahr |
Instandhaltungsbudget steigt auf 4.000 € | 9.650 € | −2.950 € pro Jahr |
Eine niedrigere Miete verschlechtert den monatlichen Cashflow auf rund minus 200 Euro, die höhere Instandhaltung auf rund minus 246 Euro. Treten beide Belastungen zusammen ein, wird die Lücke größer. Entscheidend ist, ob dein frei verfügbares Einkommen und deine Reserve solche Phasen tragen.
Bei einem einzelnen Mietobjekt konzentriert sich das Ausfallrisiko auf einen Haushalt. Drei Monate Leerstand bedeuten drei Monate ohne Nettokaltmiete, während die Kreditrate weiterläuft. Ein kleiner jährlicher Mietausfallansatz ersetzt deshalb keine sofort verfügbare Reserve.
Ein Bungalow besitzt gegenüber einem ähnlich kompakten mehrgeschossigen Haus gleicher Wohnfläche typischerweise mehr Dach- und Bodenfläche. Reparaturen oder energetische Maßnahmen können dadurch wirtschaftlich ins Gewicht fallen. Daraus folgen jedoch nicht automatisch höhere Heizkosten: Dämmung, Technik, Gebäudeform und Nutzung müssen gemeinsam betrachtet werden.
Hinzu kommen Anschlussfinanzierung und Verkauf. Steigt der Zinssatz nach Ende der Zinsbindung, kann sich ein knapper Überschuss auflösen. Musst du zugleich kurzfristig verkaufen, sind ausreichend solvente Käufer besonders wichtig. Berücksichtige deshalb auch längere Vermarktungszeiten und mögliche Verkaufskosten. Ein rechnerisch höherer Immobilienwert ist noch kein frei verfügbares Geld.
Die folgende Einordnung beschreibt typische Strukturen, keine Renditerangliste. Lage, Größe und Zustand können den Kapitaleinsatz stark verändern.
Objekt | Kapital und Instandhaltung | Vermietung und Verwaltung | Zielgruppe und Eigennutzung |
Bungalow | Eigenes Grundstück und vollständiges Gebäude zu finanzieren und zu erhalten | Eine Wohneinheit; vollständiger Ausfall bei Leerstand | Kleine Familien, Paare; Wohnen auf einer Ebene |
Eigentumswohnung | Einstieg oft kleiner; Gemeinschaftseigentum und mögliche Sonderumlagen beachten | Ein Mietverhältnis plus Abstimmung in der Eigentümergemeinschaft | Je nach Größe breit; Zugänglichkeit prüfen |
Reihenhaus oder Doppelhaushälfte | Häufig weniger Grundstück; Verantwortung für das Haus, Eigentumsform prüfen | Meist ein Mietverhältnis; Treppen beeinflussen Zielgruppe | Häufig Familien; spätere Nutzung über mehrere Ebenen |
Kleines Mehrfamilienhaus | Oft höheres Gesamtbudget; mehrere Wohnungen und gemeinsame Bauteile | Mehr Verwaltung; Ausfall verteilt sich auf mehrere Mietverhältnisse | Mehrere Haushalte; eigene Nutzung einer Einheit denkbar |
Wenn du vor allem laufende Einnahmen suchst, solltest du Alternativen mit demselben Eigenkapital und vergleichbaren Risikovorsorgen durchrechnen. Die persönliche Vorliebe für einen Bungalow ist nachvollziehbar, ersetzt diesen Vergleich aber nicht.
Ein Bungalow kann langfristig zu deiner eigenen Wohnplanung passen. Dafür sollten schon heute Lage, Größe und Anpassbarkeit zu deinen späteren Bedürfnissen passen. Der erhoffte Eigennutzungswert ist jedoch kein Bestandteil der Mietrendite.
Bei einem unbefristeten Mietverhältnis ist der Einzug nicht frei terminierbar. Eigenbedarf kann ein berechtigtes Kündigungsinteresse begründen, muss aber tatsächlich vorliegen und nachvollziehbar begründet werden. Kündigungsfristen und ein möglicher Härtewiderspruch sind zu beachten. Maßgeblich sind insbesondere § 573 BGB, § 573c BGB und § 574 BGB. Lass eine konkret geplante Kombination aus Vermietung und späterem Eigenbedarf vor Vertragsschluss rechtlich prüfen.
Steuerlich sind Mieteinnahmen und abzugsfähige Aufwendungen gesondert zu betrachten. Wirtschaftlich mit der Vermietung zusammenhängende Schuldzinsen können Werbungskosten sein; Tilgung ist keine solche Ausgabe. Auch das bloße Zurücklegen eines Instandhaltungsbudgets bewirkt keinen sofortigen Kostenabzug. Die Grundlage für Werbungskosten enthält § 9 EStG.
Bei der Gebäudeabschreibung sind Gebäude und nicht abschreibbarer Grund und Boden zu trennen. Welche Abschreibung und welche Behandlung von Modernisierungskosten zutreffen, gehört in eine objektspezifische Steuerberechnung. Beim privaten Verkauf kann insbesondere ein Zeitraum von höchstens zehn Jahren zwischen Anschaffung und Veräußerung steuerlich relevant sein; für Eigennutzung bestehen gesetzliche Ausnahmen. Details regelt § 23 EStG. Der Artikel ersetzt keine individuelle Anlage-, Rechts- oder Steuerberatung.
Ein Bungalow kann für Anleger interessant sein, die ein einzelnes, gut verständliches Mietobjekt langfristig halten möchten und ausreichende Reserven mitbringen. Besonders überzeugend wird die Rechnung, wenn ein marktgerechter Kaufpreis, ein anpassbarer Grundriss und belegbare Nachfrage zusammenkommen.
Vorsicht ist angebracht, wenn erst optimistische Mietsteigerungen oder ein erhoffter Weiterverkaufsgewinn die Finanzierung tragfähig machen. Vor einer Entscheidung brauchst du ein vollständiges Investitionsbudget, eine begründete Mietannahme und einen Finanzierungsplan mit Belastungsszenarien. Auf bungalow-bauen.de findest du zur weiteren Orientierung unterschiedliche Bungalowtypen und Grundrissideen, die du mit den Anforderungen deiner Zielgruppe abgleichen kannst.
Für die Bruttomietrendite teilst du die jährliche Nettokaltmiete durch den Kaufpreis. Eine aussagekräftigere Rechnung berücksichtigt außerdem Nebenkosten, Modernisierung, Mietausfälle und Eigentümerkosten. Definiere die verwendete Nettorendite ausdrücklich. Erst eine zusätzliche Finanzierungsrechnung zeigt, ob nach Kreditrate und Instandhaltungsvorsorge Geld übrig bleibt oder monatliche Zuschüsse erforderlich sind.
Eine solche pauschale Aussage lässt sich aus den hier verfügbaren bundesweiten Daten nicht ableiten. Allgemeine Hauspreisindizes bilden keine gesonderte Bungalowentwicklung ab. Für ein konkretes Objekt sind regionale Vergleichsverkäufe, Grundstück, Zustand und Nachfrage entscheidend. Auch ein beliebter Haustyp kann an einem schwachen Standort an Wert verlieren.
Gute Voraussetzungen bieten häufig alltagstaugliche Grundrisse, eine passende Gesamtmiete und ein gut erreichbarer Standort. Welche Ausstattung zählt, hängt von der Zielgruppe ab. Eine Familie braucht andere Räume als ein älteres Paar. Ein kleiner, leicht zu pflegender Garten kann gefragter sein als eine große, arbeitsintensive Fläche.
Das entscheidet die Gesamtrechnung. Beim Neubau wirken Grundstück, Herstellungskosten und die Zeit bis zum Mietbeginn zusammen. Beim Bestand können Kaufpreis und schnellere Nutzbarkeit überzeugen, während Sanierungen das Budget belasten. Vergleiche beide Varianten mit derselben Kostenabgrenzung und einer realistischen Miete nach Fertigstellung beziehungsweise Modernisierung.
Insbesondere Verwaltung, Instandhaltung und Instandsetzung sind keine umlagefähigen Betriebskosten. Hinzu kommen Finanzierungsausgaben und mögliche Ausfälle. Welche laufenden Betriebskosten der Mieter übernimmt, hängt unter anderem vom Vertrag und den gesetzlichen Vorgaben ab. Plane Eigentümerkosten getrennt von den Betriebskostenvorauszahlungen, damit du deine Einnahmen nicht überschätzt.
Grundsätzlich kann eine spätere Eigennutzung möglich sein. Ein bestehendes Mietverhältnis endet jedoch nicht automatisch mit deinem Einzugswunsch. Eigenbedarf, Fristen und mögliche Härtegründe müssen geprüft werden. Wenn du schon beim Kauf einen festen späteren Einzug planst, solltest du die Vertragsgestaltung und den Zeitrahmen vorab rechtlich klären lassen.
Eine gut zugängliche Gestaltung kann zusätzliche Interessenten ansprechen, garantiert aber keine Vermietung. Entscheidend bleiben Standort, Preis und tatsächliche Nutzbarkeit. Der Begriff barrierearm allein sagt wenig über Türbreiten, Bewegungsflächen oder Schwellen aus. Beschreibe diese Eigenschaften konkret und prüfe, ob sie zu den Anforderungen der angesprochenen Haushalte passen.
Alles rund um den Bungalow
Sie haben Lust auf auf ein faires Angebot, transparente Planung und unabhängige Beratung zu diesem Bungalow? Wir brauchen nur wenige Daten von Ihnen.